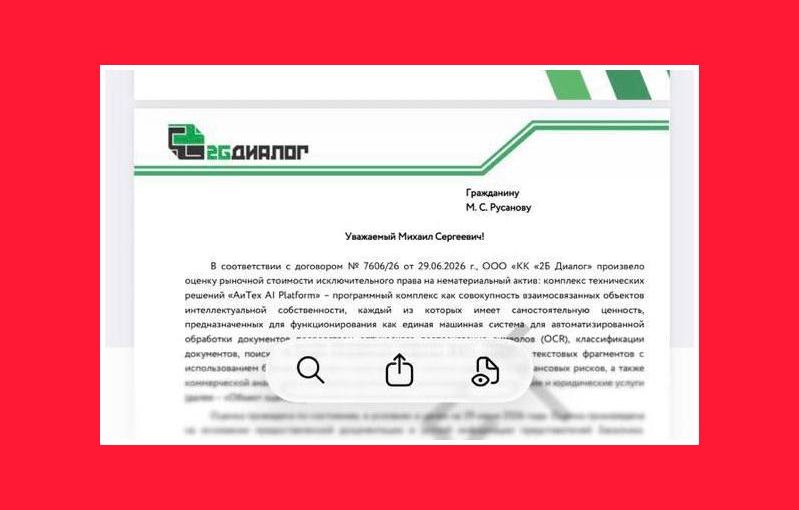
Компания АО «АИТЕХ СИСТЕМЫ», зарегистрированная 30.03.2026, предлагает купить свои акции в Москва-Сити. Продает свои акции через холодные звонки Похоже на скам. Объясняют так:
Потенциальная прибыль с дивидендов не ранее начала 2028 года за счет роста стоимости акций.
Первичная оценка была сделана компанией 2GDialog.
Рост акций должна обеспечивать продажа коробочного программного продукта с Искусственным интеллектом, который поможет снизить стоимость обработки документов в десятки раз.
Коробочный продукт разрабатывает команда разработчиков 6-10 человек во главе с разработчиком из Сбербанка для аутсорс компаний предлагающих бухгалтерские , юридические, финансовые услуги.
Конкурентов, говорят, нет.
Располагаются в Москва сити. Очень настойчиво приглашают посетить их офис, чтобы рассказать о проекте и стараются как можно быстрее получить ответ о возможности купить акции.
Очень похоже на скам проект.
@vklader:
Связываться с таким не следует!
Слово Ивану Иванычу:
Несколько указанных тезисов либо не подтверждаются, либо прямо расходятся с публичной информацией компании.
АО «Аитех Системы» действительно существует: ОГРН 1267700111106, ИНН 9703243589, зарегистрировано 30 марта 2026 года, уставный капитал — 10,8 млн рублей. Генеральный директор и первоначальный учредитель — Михаил Сергеевич Русанов. Компания непубличная и относится к микропредприятиям. То есть перед нами совсем молодой бизнес — ему меньше полугода, полноценной финансовой истории, по которой можно было бы оценить выручку, прибыль и денежный поток, пока фактически нет.
Интересная деталь: акции действительно существуют. АО «Новый регистратор» 25 марта 2026 года зарегистрировало два выпуска: обыкновенные акции 1-01-11710-G и привилегированные 2-01-11710-G. Сам «Новый регистратор» является держателем реестра акционеров компании.
Закон прямо запрещает непубличному обществу размещать акции посредством открытой подписки или иным образом предлагать их неограниченному кругу лиц. Индивидуальное предложение конкретным инвесторам само по себе этому не противоречит, но если акции массово рекламируют всем желающим как инвестиционный продукт, это уже принципиально иной вопрос.
Самая заметная странность — описание бизнеса не совпадает с сайтом компании. Вам рассказывают о готовящемся «коробочном программном продукте», который должен многократно удешевить обработку документов. На aitechsystems.ru компания позиционируется иначе: «индивидуальная интеграция ИИ в бизнес». Более того, на этапе выбора решения сайт прямо говорит: «Никаких типовых решений». Упоминаются документооборот и распознавание документов, но отдельного коробочного продукта с названием, характеристиками, ценой, демоверсией или дорожной картой я не обнаружил. На сайте также нет публичной страницы команды, фамилий разработчиков, подтверждённых клиентов или инвестиционного раздела.
Тезис «конкурентов нет» выглядит особенно слабым. Даже на российском рынке давно существует, например, Directum Ario One — система интеллектуальной обработки документов, зарегистрированная в реестре российского ПО. Она распознаёт, классифицирует документы и извлекает из них данные. В 2025–2026 годах опубликованы реальные проекты её внедрения, в том числе с автоматической обработкой входящей корреспонденции с использованием LLM. То есть сам сегмент отнюдь не пуст.
Не удалось независимо подтвердить и историю про «первичную оценку компанией 2GDialog». По точному названию «2GDialog» я не нашёл в открытом поиске внятной российской оценочной или инвестиционной компании, её сайта либо опубликованной оценки «Аитех Системы». Это не доказывает, что такой документ отсутствует, но ссылаться на него как на подтверждение стоимости компании без самого отчёта бессмысленно.
Есть ещё несколько моментов, которые я бы считал красными флагами:
- Формулировка про «прибыль с дивидендов за счёт роста стоимости акций» экономически некорректна. Рост стоимости акции и дивиденд — две разные формы дохода. Дивиденды выплачиваются из чистой прибыли компании и только после принятия соответствующего корпоративного решения. Рост «оценки компании» сам по себе денег для выплаты дивидендов не создаёт.
- Компания существует пять с половиной месяцев, а инвестору уже предлагают оценивать результат, который должен появиться только в 2028 году. Между сегодняшним состоянием бизнеса и обещанной стоимостью лежит практически весь предпринимательский риск.
- Публично проверить историю «команды из 6–10 человек во главе с разработчиком из Сбербанка» мне не удалось. При этом у самого Русанова в открытых регистрационных данных прежняя предпринимательская история связана не с разработкой ПО: в 2015–2016 годах он был ИП в оптово-розничной торговле, позднее — ИП со строительными ОКВЭД; также видна связь со «Стройбазой „Бригадир“». Это не мешает ему сейчас заниматься IT, но публичного длинного технологического трек-рекорда у основателя я пока не вижу.
- Адрес в «Москва-Сити» настоящий — Пресненская набережная, 12. Однако сам по себе он почти ничего не доказывает: в этом здании работают многочисленные коворкинги, некоторые прямо предлагают оформление юридического адреса. Поэтому красивый офис или переговорная в башне «Федерация» не равны наличию разработки и работающего бизнеса.
- Настойчивость, требование быстро принять решение и ставка на личный визит — сами по себе не доказательство мошенничества, но для вложения в неликвидные акции молодого непубличного АО это плохой способ продаж. Здесь, наоборот, инвестору должны дать время на независимый due diligence.
Что я бы потребовал до внесения хотя бы рубля: полный отчёт 2GDialog с юридическим наименованием оценщика и методикой оценки; устав АО; решение и документы по выпускам 1-01-11710-G и 2-01-11710-G; точное указание, какие акции продаются и какие у них права; текущий cap table; имя продавца акций; подтверждение от АО «Новый регистратор» порядка перехода прав; банковские выписки и управленческую отчётность с марта; договоры с клиентами; список команды и трудовые/подрядные отношения; подтверждение работы разработчика из Сбера; демонстрацию продукта на реальных документах; права АО на исходный код; отчёт о пилотах с измеримой себестоимостью обработки одного документа; финансовую модель до 2028 года.
Особенно полезен один простой вопрос продавцу: «Я перевожу миллион рублей кому — АО „Аитех Системы“ или нынешнему акционеру, и на основании какого решения зарегистрирован именно тот пакет акций, который перейдёт мне?» Если после этого начинаются объяснения про «оценку», «будущий IPO», «ИИ скоро изменит рынок» вместо конкретных документов регистратора — это очень серьёзный сигнал.
Мой промежуточный вывод: реальное АО с реально зарегистрированными акциями есть, но пока я вижу гораздо больше подтверждений юридической оболочки, чем инвестиционной ценности. Особенно требуют объяснения 2GDialog, происхождение оценки, отсутствие публичного коробочного продукта, заявление «конкурентов нет», статус разработчика из Сбербанка и механизм нынешней продажи акций. Без этих документов такое вложение фактически означает покупку крайне неликвидной доли в стартапе на основании прогнозов его продавцов.
Если пришлёте презентацию, предложение о покупке акций, договор или хотя бы цену одной акции и обещанную оценку всей компании, я могу дожать проверку: посчитать, во сколько сейчас фактически оценивают «Аитех Системы», сколько процентов получает инвестор за свои деньги и насколько эта оценка выглядит обоснованной.
Подписывайтесь на телеграм-канал Финсайд и потом не говорите, что вас не предупреждали: https://t.me/finside.
Читайте нашу книгу про обман в крипте:
Сообщить о мошенниках или задать вопрос
Памятка о возврате от мошенников
Телеграм-канал и чат Вкладер
Белый список инвестиций