
Проект Юлиу Пантя был построен на активном привлечении частного капитала в строительство загородных домов, а затем сам Пантя оказался банкротом. В собственном заявлении он оценивал непогашенные требования кредиторов в 574,1 млн рублей.
Читать далее Как «Финская улочка» (Юлиу Пантя) завела в тупик в ТюмениРубрика: Инвестиции
Самое популярное по теме:
- Не для всех! Программа долгосрочных сбережений Сбербанка [и не только его]
- Другие дефолты по ЦФА: «Форте Хоум ГмбХ», «Альфамонолит», НАО «Финансовые системы» / AzurDrive, АО «Главснаб»
- КФХ Павел Кувайцев (Агроинвест.РФ). Не связывайтесь!
- «Амакс» Максима Игонина не платит инвесторам
- SI Save Invest и Medlife: финансовая яма
- Обманули? Идите в полицию, чтобы избежать проблем
- Бесплатные и солидные курсы по инвестициям / трейдингу
- Как «Финская улочка» (Юлиу Пантя) завела в тупик в Тюмени
- В чём уловка? Совкомбанк дарит 26 тысяч
- Предлагают купить в СПб номер в 5* отеле Domina
Todayprice (Игорь Галузин) не платит по долгам
Крупнейший иск к Игорю Галузину подал Руслан Задоя — на 44 млн рублей.
Читать далее Todayprice (Игорь Галузин) не платит по долгамЦФА приблизили к облигациям, но не до конца
с 1 октября начнёт действовать Указание Банка России № 7315‑У, расширяющее содержание решения о выпуске ЦФА. Это не полноценное непрерывное раскрытие, как у облигаций, а прежде всего обязательный информационный пакет перед размещением.
Читать далее ЦФА приблизили к облигациям, но не до концаДругие дефолты по ЦФА: «Форте Хоум ГмбХ», «Альфамонолит», НАО «Финансовые системы» / AzurDrive, АО «Главснаб»
Помимо «ЕвроТранса», тревогу — и панику — у кредиторов вызывают следующие эмитенты долговых ЦФА.
Читать далее Другие дефолты по ЦФА: «Форте Хоум ГмбХ», «Альфамонолит», НАО «Финансовые системы» / AzurDrive, АО «Главснаб»Покупатели ЦФА «ЕвроТранса» остались с носом
Кредиторы намерены добиваться банкротства компании, значит, покупателям ЦФА — а это в основном физические лица из числа клиентов Альфа-банка, связанного с выпуском ЦФА, ничего не светит.
Судя по числу выпусков, эмитент строил пирамиду.
Читать далее Покупатели ЦФА «ЕвроТранса» остались с носом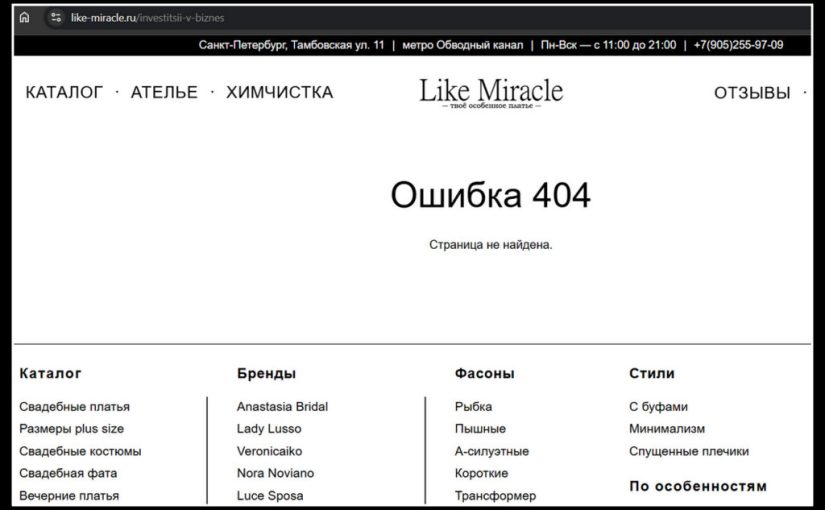
Свадебный салон Like Miracle попал в чёрный список ЦБ
ЦБ включил адрес like-miracle.ru/investitsii-v-biznes в список ресурсов с признаками незаконного привлечения инвестиций.
Дмитрий Чередник обвинил Константина Синюшина в неотдаче 100 тысяч долларов
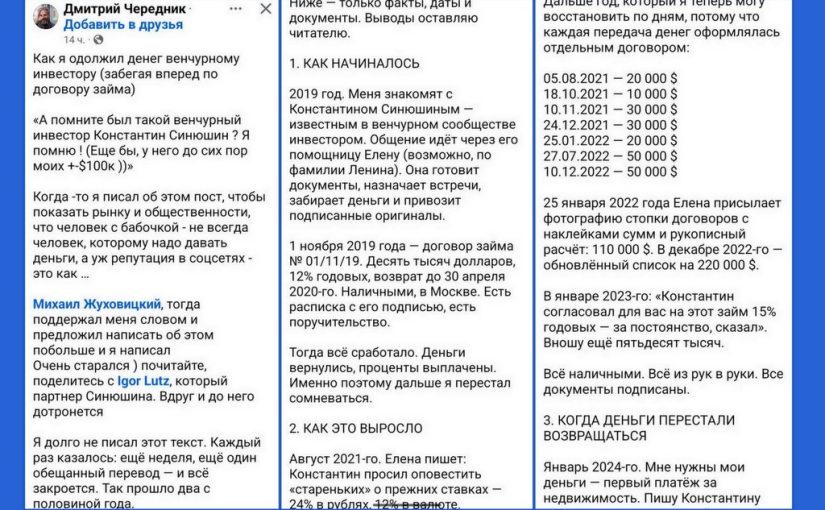
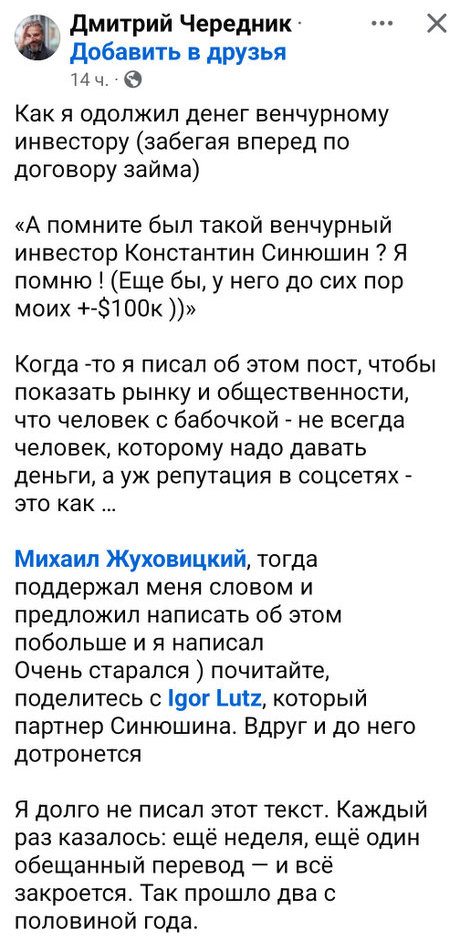
Претензии к венчурному инвестору Константину Синюшину публично изложил предприниматель Дмитрий Чередник.
Судя по опубликованным им договорам, распискам и переписке, речь идет не о неудачной инвестиции в стартап, а о частных займах с заранее определенными процентами и сроками возврата. Сам Синюшин — далеко не случайный человек на рынке: Forbes представляет его как управляющего партнера и сооснователя The Untitled Ventures, RB — как серийного IT-предпринимателя и частного инвестора. Именно известность и деловая репутация Синюшина, по версии Чередника, сыграли существенную роль в возникновении доверия.
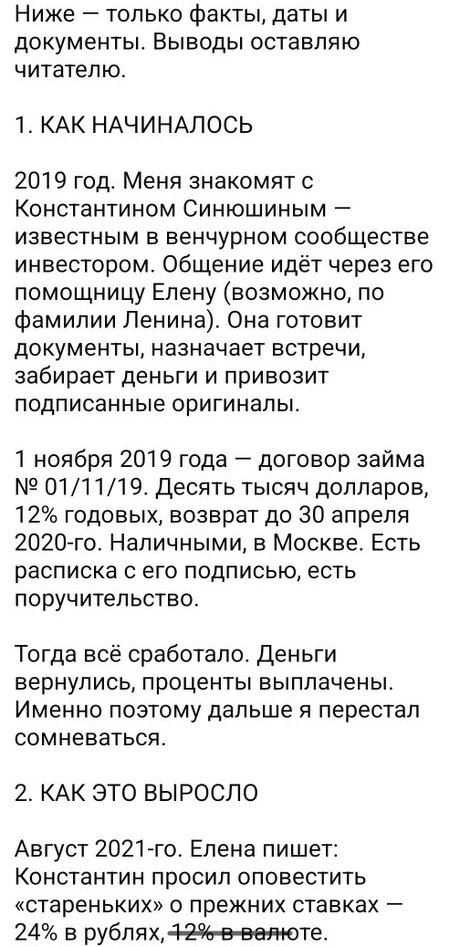
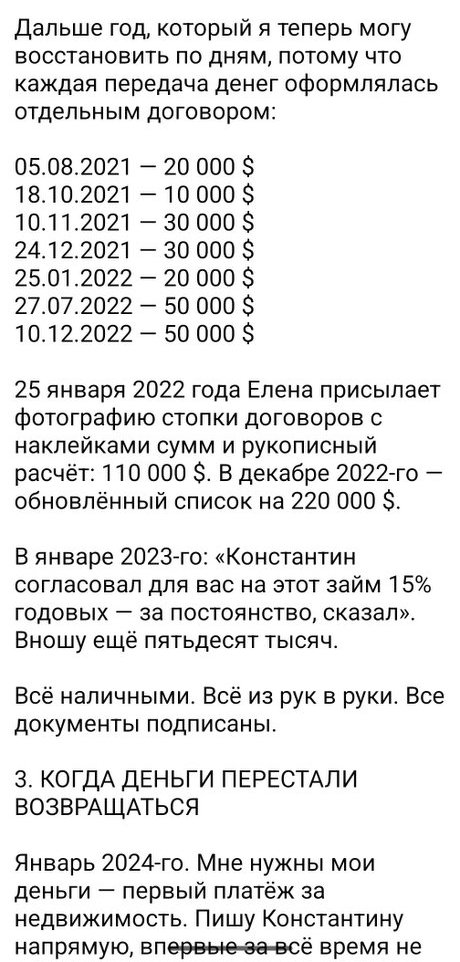
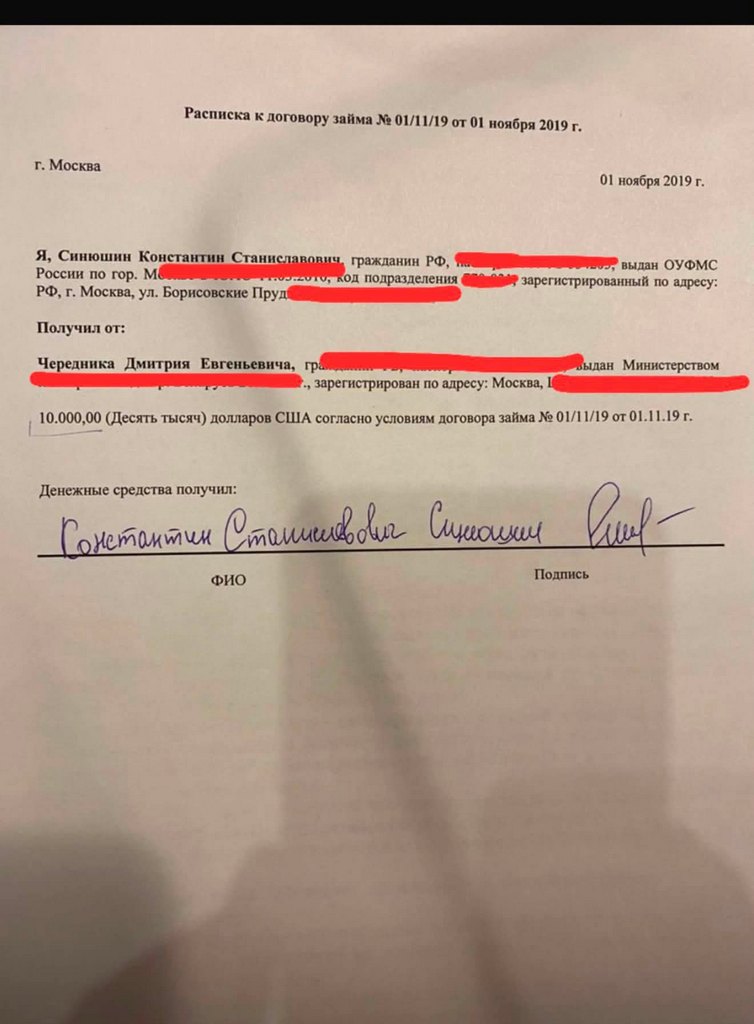
История, как утверждает Чередник, началась в 2019 году. 1 ноября был оформлен договор займа № 01/11/19: $10 000 под 12% годовых со сроком возврата до 30 апреля 2020 года. На представленной расписке Синюшин указан как получатель $10 000 наличными. По словам Чередника, тогда всё закончилось благополучно: деньги и проценты были возвращены.
Первый успешный заем, по сути, и создал кредитную историю между двумя людьми.
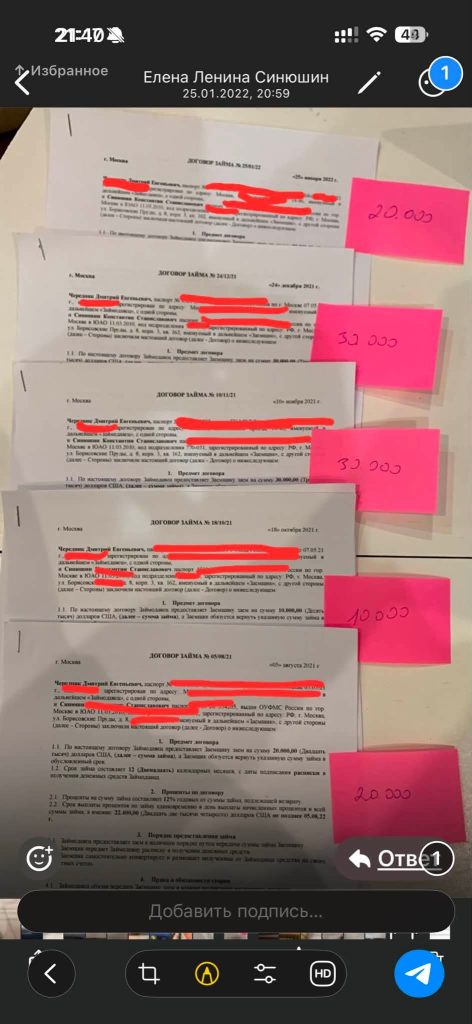
С августа 2021 года масштабы изменились. Чередник приводит перечень новых займов: 5 августа — $20 000, 18 октября — $10 000, 10 ноября — $30 000, 24 декабря — $30 000, 25 января 2022-го — $20 000, 27 июля — $50 000 и 10 декабря — еще $50 000. Всего по этому списку — $210 000. В январе 2023 года он, по собственным словам, передал еще $50 000, причем ставка была увеличена до 15% годовых.
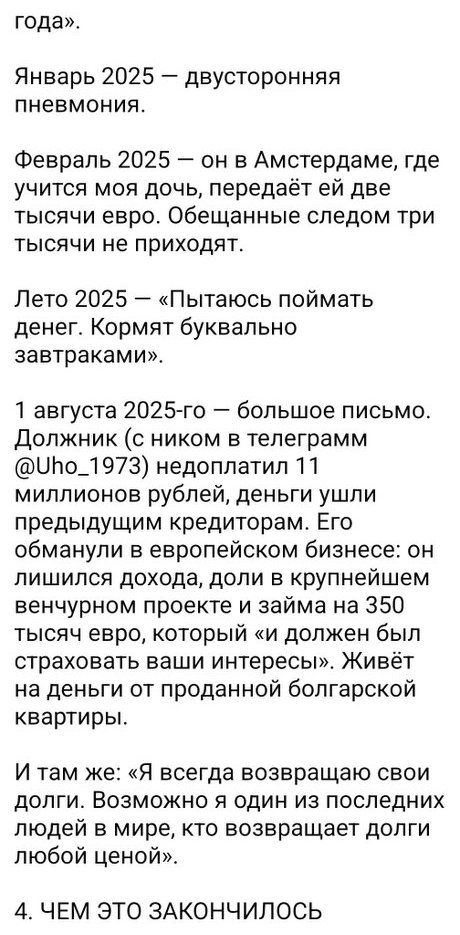
В одном из позднейших сообщений Чередник говорит уже примерно об 11 млн рублей невозвращенного остатка, а в начале публикации оценивает находящиеся у Синюшина его деньги приблизительно в $100 000.
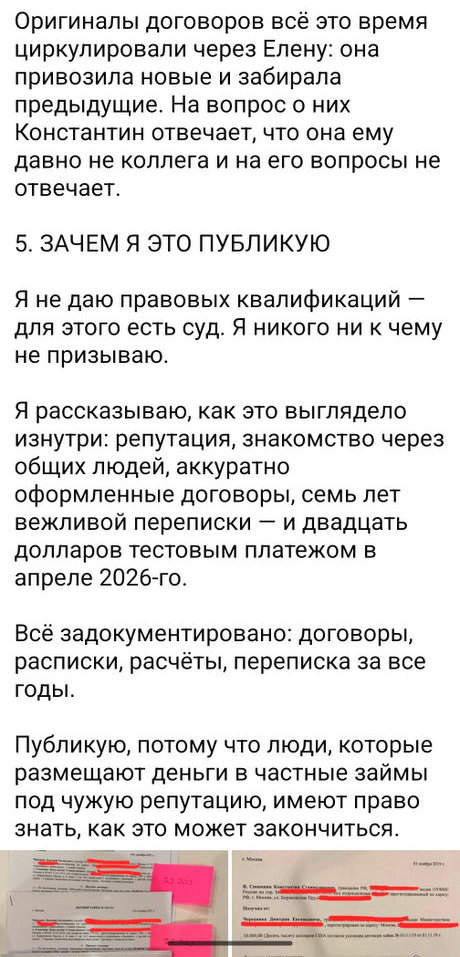
Важный персонаж этой истории — женщина по имени Елена, через которую, как утверждает кредитор, долгое время велось взаимодействие. Она якобы готовила документы, назначала встречи, привозила договоры и забирала предыдущие оригиналы. На опубликованной фотографии действительно видна стопка договоров займа с фамилиями сторон, датами и пометками сумм.
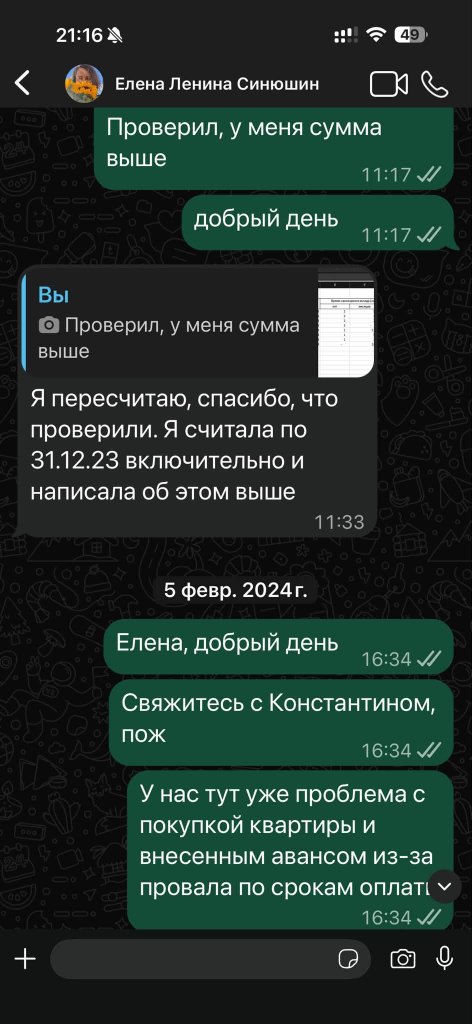
Проблемы, по версии Чередника, стали особенно заметными в январе 2024 года, когда ему понадобился возврат денег для платежа за недвижимость. Впервые за долгое время он обратился к Синюшину напрямую.
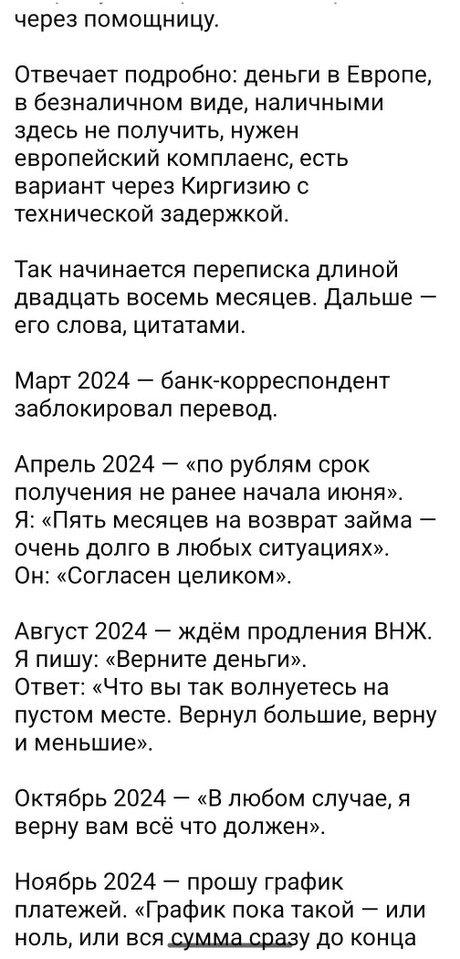
Далее начинается почти двухлетняя череда объяснений и обещаний. Как передает Чередник содержание переписки, сначала деньги находились в Европе, возникали сложности с получением наличных и европейским комплаенсом, обсуждалась схема перевода через Киргизию. В марте 2024 года фигурировал банк-корреспондент, якобы заблокировавший перевод. Потом назывались сроки получения рублей, продление ВНЖ, банковские ограничения и лимиты.
Чередник приводит характерные ответы: «вернул большие, верну и меньшие», «в любом случае я верну вам всё, что должен». Но обещанные сроки, по его версии, проходили, а задолженность сохранялась.
Летом 2025 года появилось новое объяснение. В пересказе Чередника Синюшин сообщил, что некий его должник недоплатил 11 млн рублей, полученные деньги пришлось направить предыдущим кредиторам, а европейский бизнес принес убытки. Он также якобы упоминал крупный венчурный проект и заем на €350 000.
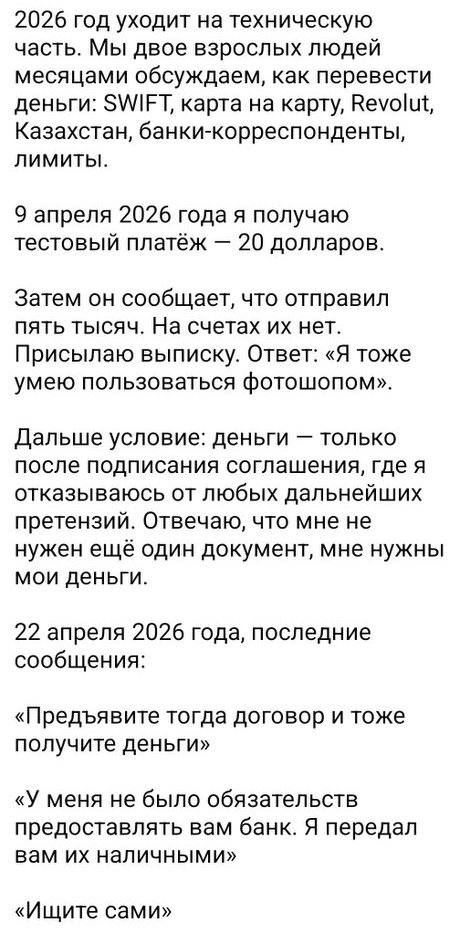
Кульминация конфликта пришлась на весну 2026 года. 9 апреля Чередник получил тестовый платеж — $20. Затем Синюшин, по его утверждению, сообщил об отправке $5 000, однако деньги на счет не поступили. Чередник прислал выписку, а в ответ, согласно публикации, получил реплику: «Я тоже умею пользоваться фотошопом».
Затем возникло еще одно условие: деньги якобы предлагалось выплатить после подписания соглашения, по которому кредитор откажется от дальнейших претензий. Чередник отказался, заявив, что ему нужен возврат долга, а не новый документ.
Последние опубликованные им сообщения датированы 22 апреля 2026 года. Синюшину приписываются ответы: «Предъявите тогда договор и тоже получите деньги», «У меня не было обязательств предоставлять вам банк. Я передал вам их наличными», «Ищите сами».
Именно здесь появляется еще одна проблема: по словам Чередника, оригиналы договоров годами циркулировали через Елену. Теперь же Синюшин якобы заявил, что она давно не является его коллегой и на его вопросы не отвечает.
СКРИНШОТЫ:
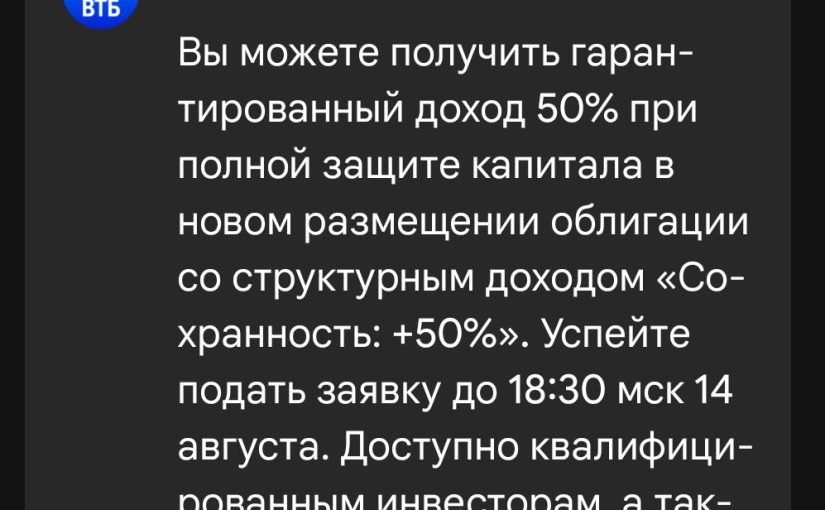
ВТБ усложнил облигацию «Газпромом» и сроком в 42 месяца
Что скажете про такое предложение ВТБ?
@vklader:
Если пересчитать эти красивые «+50%» в привычную годовую доходность, получится всего около 12,32% годовых эффективной доходности.
Судя по точному дедлайну на скриншоте — 14 августа до 18:30, речь почти наверняка о выпуске ВТБ Б-1-409, ISIN RU000A10FEH4. Московская биржа подтверждает именно такой срок сбора заявок, цену размещения 1000 ₽ и начало размещения 18 августа.
Надпись «гарантированный доход 50%» реальна, но это не 50% годовых.
Выпуск рассчитан на 3,5 года: с 18 августа 2026 года до 12 февраля 2030 года, то есть 1274 дня. Номинал — 1000 ₽.
ВТБ установил обычный купон всего 0,01% годовых — почти ноль. Основная выплата отложена на конец срока.
В раскрытии ВТБ формула купона последнего, 14-го периода, выглядит так:
50% + дополнительная надбавка, зависящая от поведения акций «Газпрома».
То есть при нормальном исполнении обязательств инвестор действительно должен получить как минимум 500 ₽ дополнительного дохода на 1000 ₽ номинала, помимо возврата самого номинала.
Например:
100 000 ₽ → около 150 000 ₽ в феврале 2030 года до налогов и комиссий.
Но если пересчитать эти красивые «+50%» в привычную годовую доходность, получится всего около 12,32% годовых эффективной доходности.
Сейчас ключевая ставка ЦБ — 14% годовых. Правда, ЦБ предполагает ее дальнейшее снижение: средняя ставка в 2027 году в базовом сценарии — 10,5–12,5%. Поэтому фиксированные 12,3% на три с половиной года нельзя назвать совсем плохими, но и сенсационных «50%» здесь нет.
А зачем тут «Газпром»?
Вот здесь продукт становится особенно занятным.
В качестве референсного актива ВТБ выбрал акции ПАО «Газпром». Начальная цена фиксируется 14 августа 2026 года. Но дополнительная доходность начинает появляться только тогда, когда цена «Газпрома» более чем удвоится.
Причём участие инвестора в дальнейшем росте очень маленькое.
Если к финальной дате «Газпром»:
- не вырос вдвое → доход 50%;
- вырос ровно вдвое → всё равно 50%;
- вырос втрое → примерно 51%;
- вырос вчетверо → примерно 52%.
То есть привязка к «Газпрому» декоративная. Если акции «Газпрома» за это время утроятся, владелец акций получит огромный прирост капитала, а владелец этого структурного продукта — всего примерно один дополнительный процентный пункт сверх обещанных 50%.
По экономической сути я бы описал инструмент так:
«Дайте ВТБ деньги примерно на 3,5 года под эквивалент около 12,3% годовых, не обращайте внимания ».
Где подвох в «полной защите капитала»
«Защита» означает не то же самое, что вклад.
При предусмотренном погашении ВТБ возвращает непогашенный номинал; эмитент уже принял решение о погашении на 1274-й день.
1. Есть кредитный риск самого ВТБ. Это облигация банка, а не банковский вклад. Облигации не покрываются системой страхования вкладов.
2. Защита относится к погашению, а не к продаже раньше срока. Если срочно понадобятся деньги в 2027–2029 годах, рыночная цена бумаги может оказаться ниже номинала. Для облигаций это нормальный рыночный риск.
3. Все 50% приходят поздно. Вы практически не получаете денежного потока, который можно было бы реинвестировать. Поэтому арифметическое «50 / 3,49 = 14,3% в год» вводит в заблуждение. Правильнее сравнивать по IRR — примерно 12,3% годовых.
4. Инфляция не защищена. «100% защита капитала» означает 100% рублей номинала, а не сохранение покупательной способности.
Насколько это выгодно
Это далеко не выдающийся продукт с очень агрессивной маркетинговой упаковкой.
Плюс в том, что вы заранее фиксируете примерно 12,3% годовых почти до 2030 года. Если ключевая ставка действительно заметно снизится в 2027–2028 годах, такая фиксация может оказаться удачной.
Минусы существеннее: деньги фактически запираются на 3,5 года, почти весь доход выплачивается в конце, «опцион на Газпром» чрезвычайно скупой, а сегодняшние рублёвые ставки всё ещё высоки.
«Маниматика», «Золотая Плата»: стоит ли доверять
Добрый день. Очень прошу, помогите мне советом, боюсь снова вляпаться на мошенников. Хочу купить золотые монеты Георгия Победоносца, или слитки небольшого веса. Посмотрела в интернете, можно купить через Manimatika Nauca. Звонил менеджер этой компании, объяснил, что они являются партнерами компании Золотая плата, в Москве назвал адрес Галактионова, 22. Подскажите, пожалуйста, есть риск быть обманутой?
@vklader:
«Moneymatika» — это, вероятно, та самая «Маниматика», название которой вы услышали по телефону. ООО «Маниматика» действительно существует, зарегистрировано в 2009 году, ИНН 7723717586. На собственном сайте компания указывает московский адрес: Новинский бульвар, дом 13, строение 6, телефон 8 800 222-00-97.
ООО «Золотая Плата» также является действующей компанией: ИНН 6679143916, ОГРН 1216600044297, зарегистрирована в 2021 году. На сайте размещены реквизиты и уведомление о постановке на специальный учёт для операций с драгоценными металлами.
Но с адресом есть важная нестыковка:
- улица Галактионова, 22 — это Казань, офис «Золотой Платы» № 301;
- московский офис «Золотой Платы» указан по адресу улица Гиляровского, 62;
Сами названия принадлежат реально существующим компаниям, и явных признаков того, что их официальные сайты являются однодневным мошенничеством, нет. Однако это совершенно не доказывает, что звонивший вам человек действительно представляет эти компании.
Имейте в виду, что при операциях с наличным золотом высока разница между покупкой и обратным выкупом. Например, сейчас «Золотая Плата» предлагает «Георгия Победоносца» 2026 года примерно за 93 300 рублей, а выкупает за 85 000 рублей. Если продать монету сразу, потеря составит около 8,9%. Чтобы только выйти в ноль, цена обратного выкупа должна вырасти примерно на 9,8%. У другого крупного продавца соотношение сходное: около 94 500 рублей при продаже и 86 000 рублей при выкупе.
При этом «Маниматика» указывает цену «Георгия Победоносца» номиналом 50 рублей около 99 900 рублей. Это примерно на 6 000–6500 рублей дороже некоторых других предложений. Поэтому важно спрашивать не только «сколько стоит купить», но и «за сколько вы сегодня выкупили бы у меня эту же монету».
Возможно, ответ вам не понравится.
Подробнее:
Есть ли смысл покупать золотые монеты
Имейте в виду, что при операциях с наличным золотом высока разница между покупкой и обратным выкупом. Например, сейчас «Золотая Плата» предлагает «Георгия Победоносца» 2026 года примерно за 93 300 рублей, а выкупает за 85 000 рублей. Если продать монету сразу, потеря составит около 8,9%. Чтобы только выйти в ноль, цена обратного выкупа должна вырасти примерно на 9,8%. У другого крупного продавца соотношение сходное: около 94 500 рублей при продаже и 86 000 рублей при выкупе.
При этом «Маниматика» указывает цену «Георгия Победоносца» номиналом 50 рублей около 99 900 рублей. Это примерно на 6 000–6500 рублей дороже некоторых других предложений. Поэтому важно спрашивать не только «сколько стоит купить», но и «за сколько вы сегодня выкупили бы у меня эту же монету».
Что вы получаете и что теряете
| Вариант | Преимущества | Недостатки |
|---|---|---|
| Золотой «Георгий Победоносец» | Настоящее золото у вас на руках; узнаваемая массовая монета; можно продать разным банкам и дилерам | Большая разница покупки и продажи; хранение; риск кражи, подделки или повреждения |
| Небольшой слиток | Физическое золото; понятный вес | У маленьких слитков обычно особенно высокая наценка за каждый грамм; важны упаковка и сертификат |
| Биржевое золото или золотой фонд | Можно купить и продать онлайн в торговый день; меньшие издержки; не нужна ячейка | Нет золота непосредственно в руках; есть брокерская и инфраструктурная зависимость; возможна комиссия фонда |
| Обезличенный металлический счёт | Просто купить и продать через банк; не требуется хранение | Банк устанавливает собственный курс покупки и продажи; металл не выделен физически; средства на ОМС не страхуются системой страхования вкладов |
Московская биржа прямо позиционирует золотые фонды как высоколиквидный инструмент, который можно продать через брокера в любой торговый день. Некоторые фонды ориентируются на биржевую цену физического золота GLDRUB_TOM.
Ещё четыре особенности монеты
Состояние имеет значение. Монету нельзя вынимать из капсулы, трогать пальцами, царапать или самостоятельно чистить. Банк или дилер может снизить цену либо отказаться от покупки повреждённого экземпляра. Россельхозбанк, например, публикует цену выкупа «Георгия» именно для монеты в отличном состоянии.
Коллекционная наценка не гарантирована. Обычный «Георгий Победоносец» — массовая инвестиционная монета. В 2026 году Банк России выпустил золотую версию 50 рублей тиражом до миллиона штук. Поэтому рассчитывать следует прежде всего на стоимость содержащихся в ней 7,78 грамма золота, а не на редкость конкретного года.
Монета не приносит процентов. Доход появляется только в том случае, если рублёвая цена золота вырастет сильнее, чем первоначальная наценка, последующий дисконт при выкупе и расходы на хранение.
Нужно сохранять документы. При продаже ранее трёх лет прибыль может облагаться НДФЛ. После трёх лет владения доход от продажи физической золотой монеты или слитка освобождается от налога. Поэтому необходимы чек, договор и документ с датой покупки.
Когда покупка оправданна
«Георгий Победоносец» подходит, когда вы:
- хотите часть накоплений держать в физическом активе вне брокерского счёта;
- готовы хранить монету не менее трёх–пяти лет;
- понимаете, что при срочной продаже можете потерять около 10% и более;
- покупаете распространённую инвестиционную монету без большой «подарочной» или «коллекционной» наценки.
Если цель — просто заработать на изменении цены золота и иметь возможность быстро выйти из вложения, биржевой инструмент обычно эффективнее. Если цель — иметь небольшой физический запас на случай проблем с банками, брокерами или платежами, одна-две распространённые золотые монеты могут быть разумным дополнением.
«Амакс» Максима Игонина не платит инвесторам
Что случилось в итоге потом с этим проектом — «Амакс» Максима Игонина (Краснодар)? Думал вложить тогда…
@vklader:
По открытым следам история у «Амакса» развивалась примерно так: из «стройкомпании с инвестклубом под 25% годовых» проект дошёл до массовых жалоб инвесторов/клиентов и банкротных сигналов по Игонину.
В 2021 году в исходной публикации речь была о клубе инвесторов СК «Амакс» Максима Игонина: обещали 25% годовых, строили коттеджи в Краснодаре, но главным вопросом был риск — не закрываются ли выплаты деньгами новых участников, как это часто бывает в подобных сборах денег.
- Бренд не исчез. Сейчас есть сайт «АМАКС / Амакс-Строй», где компания по-прежнему представляется как строительная, указывает адрес Краснодар, ул. Дзержинского, 157, телефон 8-800-550-00-17 и даже в сниппете/описании сайта фигурирует «привлекаем инвестиции». В меню сайта также остаётся пункт «Инвестору».
- Юрлицо оформилось после старой нашей публикации. ООО «АМАКС-СТРОЙ» зарегистрировано 16 февраля 2022 года, ИНН 2311330380, руководитель и 100% учредитель — Максим Александрович Игонин. По данным РБК, на 10 июля 2026 организация числится действующей; за 2024 год указана выручка 188,5 млн ₽ и прибыль всего 397 тыс. ₽, а также 2 арбитражных дела на 10,97 млн ₽ в процессе.
- В 2024 появилась ещё одна связанная структура — ООО СЗ «АМАКС-СТРОЙ». Она зарегистрирована 28 августа 2024 года, ИНН 2311368947, ОГРН 1242300045316, руководитель — тот же Игонин; основной вид деятельности — заказчик-застройщик / генподрядчик.
- С 2025 года в отзывах начался явный перелом. В 2ГИС карточка «Амакс» имеет много отзывов, но свежие негативные жалобы выглядят уже не как «не понравилось качество», а как заявления о недостроях, исчезновении связи, невозврате инвестиций, заявлениях в полицию и поиске других пострадавших. Например, один отзыв пишет, что дом стоит недостроенный, сроки сдвинуты, а владелец «пропал»; несколько других отзывов прямо говорят о невыплате процентов и невозврате тела инвестиций.
- На Яндекс.Картах тоже появились свежие жалобы инвесторов. В карточке «Амакс» видны отзывы от мая–июня 2026: «не платят инвесторам», «скрываются», «пострадавшим инвесторам… для приобщения материалов к уголовному делу». Это не судебное доказательство, но как массовый сигнал — существенный.
- Главный красный флаг: банкротный след по Игонину. В выдаче ЕФРСБ/Fedresurs по Игонину Максиму Александровичу отображается публикация №35297913 от 16.04.2026: «Намерение должника обратиться в суд с заявлением о банкротстве».
Итог: опасения из публикации 2021 года, похоже, подтвердились. Формально компания и сайт живы, но публичная картина к лету 2026 года такая: инвесторы и заказчики массово жалуются на невозврат денег и недострои, в публичных карточках появляются призывы объединяться и писать заявления, а по самому Игонину есть сообщение о намерении идти в банкротство.
Как включить канал пирамиды в чёрный список ЦБ
Анонимно сообщить о нелегальной деятельности на финансовом рынке вы можете с помощью мобильного приложения «ЦБ онлайн»: RuStore. App Store. AppGallery.
Читать далее Как включить канал пирамиды в чёрный список ЦБ@investvishka: не рекомендуем
А что на счёт вышек сотовой связи? Активно работает ТГ канал уже как минимум два года!? Не знаете по ним какая ситуация? @investvishka
ОТВЕТ:
Канал публично обещает вход «от 2,2 млн», доходность «от 25%» и «вышку в собственности», а дальше уводит в личный контакт @konstantin_manage.
По @investvishka ситуация выглядит очень рискованной. Я бы не называл это доказанным мошенничеством без договоров и реквизитов, но красных флагов достаточно, чтобы советовать не переводить деньги.
Канал продаёт идею: «пассивный доход» на вышках, вход «от 2,2 млн», доходность «от 25%», «вышка в собственности», «контракты с операторами на 10 лет», презентация через @konstantin_manage. Это прямо видно в описании канала и Telegram-превью.
В постах доходность разгоняется уже до 35–40% годовых, описывается модель «инвестор получает 80% выручки, УК — 20%», при этом подчёркивается, что это «не займ, не доля», а якобы физический актив. Такая упаковка типична для схем «купите доходный физический объект, а мы всё будем обслуживать».
Главный тревожный момент: в материалах фигурирует проект «АМТ». Канал пишет, что ООО «АМТ» работает на рынке телеком-инжиниринга с 2016 года, имеет площадки и клиентов, а также ссылается на некий закрытый анализ в «КВАЛ». Но публичные данные по ООО «АМТ» с ИНН 3528198178 / ОГРН 1133528000913 показывают куда более тревожную картину: конкурсный управляющий с 30.03.2024, факторы риска, старые финпоказатели, приостановленные банковские операции по данным ФНС, а СПАРК указывает 42 исполнительных производства и 38 арбитражных дел. В выдаче Федресурса по этому же ООО «АМТ» есть банкротное сообщение по делу № А13-14520/2023.
Важно: я не могу на 100% утверждать, что канал собирает деньги именно на это юрлицо, потому что в открытом описании канала не раскрыт ИНН получателя денег. Но это само по себе красный флаг: если просят миллионы, юрлицо, реквизиты, договоры, собственник земли, оператор связи и бенефициары должны быть раскрыты до общения «в личке».
Ещё один риск — правовая конструкция. Сам канал пишет, что регистрировать вышку в Росреестре «в большинстве случаев не нужно», потому что доход даёт не запись в реестре, а договор с оператором. Для инвестора это означает: надо проверять не красивую фразу «вышка в собственности», а кто реально владеет землёй, кто подписант договора с МТС/МегаФоном/Билайном/T2, кому оператор платит аренду и что останется у инвестора при банкротстве УК.
Плюс доходность «25–40% годовых» для пассивного инфраструктурного актива — сама по себе подозрительна. Банк России относит к признакам финансовой пирамиды обещание высокой доходности, существенно выше рыночной, гарантирование доходности и агрессивную интернет-рекламу с обещанием высокой прибыли.
Наша оценка: ниша телеком-вышек как бизнес существует, но конкретно это предложение из Telegram выглядит как высокорисковое частное привлечение денег под красивую инфраструктурную легенду. До независимой проверки документов — не вкладываться.
Можно ответить подписчику так:
По каналу «Инвестиции в вышки сотовой связи» есть серьёзные красные флаги. Обещают вход от 2,2 млн рублей и доходность от 25% годовых, а в постах доходность доходит до 35–40%. Деньги предлагают обсуждать через личный контакт. В материалах фигурирует проект «АМТ», но публичные данные по ООО «АМТ» с похожим профилем показывают конкурсного управляющего, банкротные сообщения, арбитражи и исполнительные производства. Без раскрытого ИНН получателя денег, прямых договоров с операторами связи, документов на землю, подтверждения собственности на объект и независимой юридической проверки переводить деньги нельзя. Это не банковский вклад и не ликвидная недвижимость, а риск потерять значительную сумму.
Осторожно! Aivatarme. Злостный должник Михаил Буховцев собирает деньги на стартап
Стартап «Мультикубик» / Cinemood взял финансирование под будущие продажи, не выдержал кассового разрыва, ушёл в банкротство, а кредитор GamesBoost42 теперь публично добивается возврата миллионов долларов.
Михаил Буховцев — сооснователь и гендиректор «Мультикубика», проекта портативного детско-семейного проектора Cinemood. Идея была красивая: современный «кубик» для диафильмов, мультфильмов и семейного контента. В 2015 году команда продала около 3 тыс. первых устройств, затем вышла в «Сколково», на CES, IndieGoGo, Amazon и рынок США. К концу 2019 года, по словам основателей, выручка Cinemood была около $10 млн, а всего было реализовано 60 тыс. устройств в 147 странах.
GamesBoost42 — структура из экосистемы GamesUp42, которая занималась факторингом / финансированием под будущую выручку. В их модели компания получает деньги сейчас, а кредитор рассчитывает вернуть их из будущих продаж. В октябре 2020 года «Сколково» сообщало, что Cinemood привлёк $5 млн по схеме «инновационного факторинга будущих продаж»; кредитную линию открыл GamesBoost42, а деньги планировались на маркетинг, производство и масштабирование в США и Европе.
По версии самих основателей, перелом начался с пандемии: офлайн-ретейл давал около 70% выручки, команда сократилась вдвое, инвестиционный климат испортился, сорвался раунд на 100 млн руб., а компания влезла в дорогую кредитную линию на $3,6 млн. В августе 2021 года, по словам Буховцева, наступил технический дефолт на $1 млн, а кредитор объявил дефолт по всей сумме займа. После 2022 года привлекать зарубежные деньги стало почти невозможно.
Версия кредитора. GamesBoost42 утверждает, что фактически было выделено $3,2 млн, через год Cinemood начал задерживать выплаты, а склад, оставленный под залог, «опустошался». Суд постановил взыскать задолженность с Буховцева, его компании и гендиректора проекта, но деньги не возвращены.
Банкротство. «Мультикубик» подал на банкротство в июне 2022 года. Компания за восемь лет ни разу не выходила на прибыль, а дело о банкротстве сначала шло как № А40-131073/2022. По ООО «Мультикубик» 22 арбитражных дела, 34 сообщения ЕФРСБ, дело № А40-246963/2022 22-175-319Б, конкурсный управляющий и прекращение полномочий в связи с прекращением производства по банкротству.
Буховцев признан банкротом, у него исполнительные листы более чем на 209 млн руб., при этом, по данным Baza, он якобы путешествовал и теперь собирает деньги на новый проект.
Буховцев описывает это как трагедию стартапа: хороший продукт, плохая структура финансирования, пандемия, оборотный капитал, долг, санкционно-политический обвал фандрайзинга. GamesBoost42 видит другое: деньги брались под производство и масштабирование, а в итоге кредитор остался с долгом, спорным залогом и долгой процедурой взыскания.
СПРАВКА:
у ООО «Мультикубик» ИНН 7743945510, уставный капитал 30 410 ₽. Основной владелец — Михаил Буховцев с долей около 38,77%. Руководитель сейчас указан не Буховцев, а Молчан Анна Михайловна.
Совладельцы:
Буховцев Михаил Юрьевич 38,77%
ООО «ФРИИ Инвест» 22,63%
ООО «Инфраструктурные инвестиции» 9,57%
ООО «УК Дальневосточный фонд высоких технологий» 6,84%
Захаров Федор Игоревич 4,77%
Имангулов Роберт Шамильянович 4,30%
Преображенский Владимир Владимирович 3,87%
Журавлев Павел Сергеевич 3,49%
Шевцов Олег Михайлович 3,34%
Крюков Павел Алексеевич 0,84%
Hacks Growth SPV, LLC / «Хакс Гроус Эспиви» 0,52%
Грабеклис Анна Альфредовна 0,28%
Ройтберг Павел Борисович 0,24%
Доля ООО в собственном капитале 0,56%
GAMESBOOST42 LTD
рег. номер: HE 396086
дата регистрации: 02.04.2019
адрес: Aigaiou, 83, Flat/Office 104, Lakatamia, 2302, Nicosia, Cyprus
директор: GAMESUP42 LTD
секретарь: Anna Kamensiik / Анна Каменщик
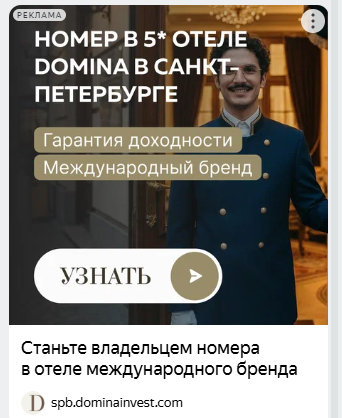
Предлагают купить в СПб номер в 5* отеле Domina
Действительно там гарантия доходности? Реклама от ООО «ДОМИНА ИНВЕСТ», ИНН 7838132262, ID #314974143:
ОТВЕТ:
Видим главный конфликт: на лендинге продаётся почти «инвестпродукт» с доходностью около 13%, окупаемостью от 8 лет и «гарантией Сбера», а само юрлицо «Домина Инвест» зарегистрировано только 25 июля 2025 года с уставным капиталом 10 тыс. ₽.
Реклама выглядит как агрессивная продажа сложного инвестпродукта под видом почти гарантированной недвижимости.
Что обещают
На лендинге: доходность около 13%, окупаемость от 8 лет, годовой доход по лотам от 2,97 млн до 13,39 млн ₽, «гарантия банка: СБЕР», отдельный кадастровый номер и регистрация в Росреестре.
Также прямо заявлены «гарантия доходности по договору», «доход с привязкой к курсу доллара» и «гарантия выплат от банка „СБЕР“».
Главные риски
1. Свежайшее юрлицо против многолетней легенды бренда.
ООО «Домина Инвест» зарегистрировано только 25 июля 2025 года, основной ОКВЭД — агентство недвижимости, уставный капитал — 10 тыс. ₽, первая отчётность ещё не опубликована.
То есть покупателю надо отделять бренд Domina / Domina Management от конкретного контрагента по договору.
2. «Гарантия Сбера» — ключевой пункт, но на сайте она не раскрыта.
Нужно требовать документ и понимать, что под ним имеется в виду: независимая банковская гарантия? в чью пользу? на какую сумму? на какой срок? покрывает ли она только рассрочку/сделку или именно будущую доходность? Если Сбер не является стороной обязательства перед инвестором, фраза «гарантия банка» может быть просто маркетинговой упаковкой.
3. Доходность гостиницы не бывает безусловной.
Заполняемость, ADR, RevPAR, сезонность, комиссии агрегаторов, ремонты, капремонт, налоги, простой, управляющее вознаграждение — всё это должно быть в финансовой модели. А реклама подаёт риск как «низкий»: Domina Management «берёт всё на себя по договору».
4. Признаки из зоны внимания ЦБ.
Банк России среди признаков сомнительных схем называет обещание высокой доходности, гарантирование доходности, агрессивную интернет-рекламу, отсутствие информации о финансовом положении и отсутствие сведений в реестрах ЦБ. Эти признаки сами по себе не доказывают пирамиду, но являются сигналом для проверки.
Здесь совпадают как минимум: «гарантия доходности», интернет-реклама, новая компания без опубликованной финансовой истории.
5. Это не вклад.
Даже если сделка связана с недвижимостью и банком, это не банковский вклад. Возврат капитала и доходность зависят от договора купли-продажи, аренды/управления, финансового состояния управляющего и реальности банковской гарантии.
6. «Дробные инвестиции в отельные номера» пока юридически тонкая зона.
Сама Domina в пресс-релизе ссылается на тренд и законопроект о покупке гостиничных номеров по ДДУ с эскроу, то есть на модель, которую государство только формализует. Публичные сообщения 2025–2026 годов тоже говорят именно о законопроекте/обсуждении эскроу-механизма для гостиниц, а не о давно устоявшемся режиме.
7. Профиль на «Домклик» выглядит очень новым.
У Domina Invest там указано: 1 месяц на Домклик, нет сделок за 12 месяцев, 10 активных объявлений, 3 риелтора.
Что требовать до любого платежа
Пакет минимум:
- выписка ЕГРН на конкретный лот и кадастровый номер;
- проект договора купли-продажи;
- договор управления/аренды с Domina Management;
- расчёт доходности с формулой выплат;
- документ Сбера, а не презентацию;
- перечень расходов собственника;
- условия обратного выкупа: кто обязан выкупать, по какой цене, в какой срок;
- подтверждение, что помещение можно отчуждать отдельно и что нет запрета/обременения;
- финансовую отчётность оператора и управляющей компании;
- судебную проверку всех юрлиц, которые будут сторонами договоров.