ЦБ допустил, что в 2027 году расширит список признаков мошеннического снятия наличных через банкоматы, если статистика хищений ухудшится.
Читать далее По каким причинам банк вправе отлучить вас от банкоматаРубрика: Банки и обман
Самое популярное по теме:
- За какие банковские переводы можно сесть
- По каким причинам банк вправе отлучить вас от банкомата
- «У вас есть непрочитанное сообщение от органов власти»
- Почему опасны Breakfast VPN, Eidelman VPN, nVPN, FEYGIN VPN, Ural VPN, The Ins VPN, РосВПН, Astra VPN
- 🔥 «Навязали расчётный счёт в Альфа Банке»
- Обманули? Идите в полицию, чтобы избежать проблем
- Метчинг. Как втягивают в криминальные платежи
- «Процессинг». Как вас втянут в уголовное дело
- Как пожаловаться на сайт мошенников и добиться его блокировки
- Как рухнул банк от барона Мюнхгаузена
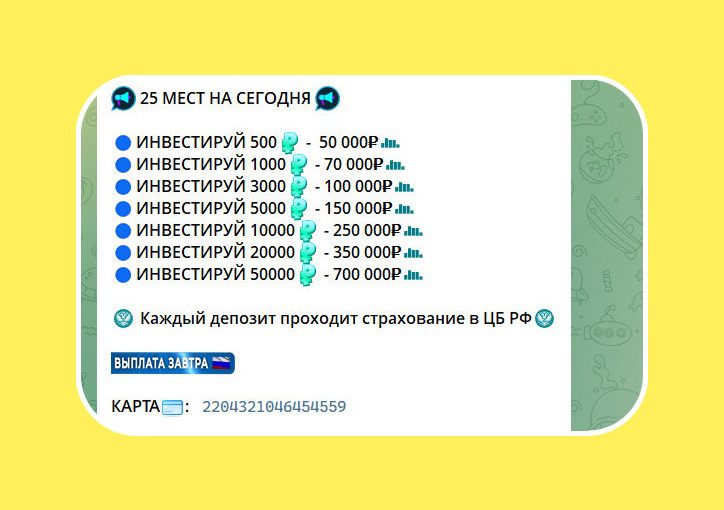
Обман! «Каждый депозит проходит страхование в ЦБ РФ»
Эту фразу используют мошенники при реализации обмана, рассчитанного на самых глупых людей. Ведь только очень глупый человек назовёт перевод на карту неизвестного человека депозитом и поверит, что ЦБ в принципе может нечто подобное «страховать».
Читать далее Обман! «Каждый депозит проходит страхование в ЦБ РФ»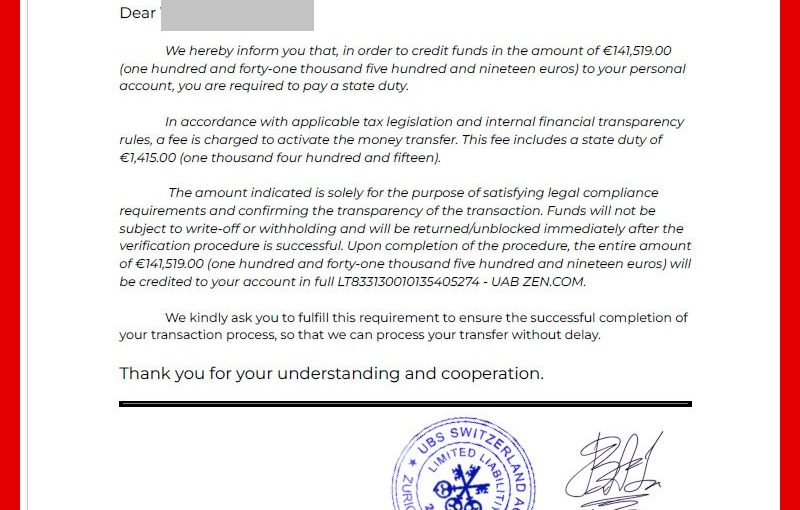
Мошенники шлют письмо якобы от банка UBS
Разоблачаем подделку.
Читать далее Мошенники шлют письмо якобы от банка UBSКакие способы обмана развиваются в 20-х годах
Финансовое мошенничество за последние годы сильно изменилось. Если раньше у большинства людей слово «лохотрон» ассоциировалось прежде всего с МММ и другими финансовыми пирамидами, то теперь способов отъёма денег значительно больше. Причём многие современные схемы внешне вообще не похожи на пирамиду: человеку предлагают торговать на бирже, открыть бизнес, купить франшизу, получить кредит, устроиться на работу или вернуть ранее потерянные деньги.
Читать далее Какие способы обмана развиваются в 20-х годах
ВТБ усложнил облигацию «Газпромом» и сроком в 42 месяца
Что скажете про такое предложение ВТБ?
@vklader:
Если пересчитать эти красивые «+50%» в привычную годовую доходность, получится всего около 12,32% годовых эффективной доходности.
Судя по точному дедлайну на скриншоте — 14 августа до 18:30, речь почти наверняка о выпуске ВТБ Б-1-409, ISIN RU000A10FEH4. Московская биржа подтверждает именно такой срок сбора заявок, цену размещения 1000 ₽ и начало размещения 18 августа.
Надпись «гарантированный доход 50%» реальна, но это не 50% годовых.
Выпуск рассчитан на 3,5 года: с 18 августа 2026 года до 12 февраля 2030 года, то есть 1274 дня. Номинал — 1000 ₽.
ВТБ установил обычный купон всего 0,01% годовых — почти ноль. Основная выплата отложена на конец срока.
В раскрытии ВТБ формула купона последнего, 14-го периода, выглядит так:
50% + дополнительная надбавка, зависящая от поведения акций «Газпрома».
То есть при нормальном исполнении обязательств инвестор действительно должен получить как минимум 500 ₽ дополнительного дохода на 1000 ₽ номинала, помимо возврата самого номинала.
Например:
100 000 ₽ → около 150 000 ₽ в феврале 2030 года до налогов и комиссий.
Но если пересчитать эти красивые «+50%» в привычную годовую доходность, получится всего около 12,32% годовых эффективной доходности.
Сейчас ключевая ставка ЦБ — 14% годовых. Правда, ЦБ предполагает ее дальнейшее снижение: средняя ставка в 2027 году в базовом сценарии — 10,5–12,5%. Поэтому фиксированные 12,3% на три с половиной года нельзя назвать совсем плохими, но и сенсационных «50%» здесь нет.
А зачем тут «Газпром»?
Вот здесь продукт становится особенно занятным.
В качестве референсного актива ВТБ выбрал акции ПАО «Газпром». Начальная цена фиксируется 14 августа 2026 года. Но дополнительная доходность начинает появляться только тогда, когда цена «Газпрома» более чем удвоится.
Причём участие инвестора в дальнейшем росте очень маленькое.
Если к финальной дате «Газпром»:
- не вырос вдвое → доход 50%;
- вырос ровно вдвое → всё равно 50%;
- вырос втрое → примерно 51%;
- вырос вчетверо → примерно 52%.
То есть привязка к «Газпрому» декоративная. Если акции «Газпрома» за это время утроятся, владелец акций получит огромный прирост капитала, а владелец этого структурного продукта — всего примерно один дополнительный процентный пункт сверх обещанных 50%.
По экономической сути я бы описал инструмент так:
«Дайте ВТБ деньги примерно на 3,5 года под эквивалент около 12,3% годовых, не обращайте внимания ».
Где подвох в «полной защите капитала»
«Защита» означает не то же самое, что вклад.
При предусмотренном погашении ВТБ возвращает непогашенный номинал; эмитент уже принял решение о погашении на 1274-й день.
1. Есть кредитный риск самого ВТБ. Это облигация банка, а не банковский вклад. Облигации не покрываются системой страхования вкладов.
2. Защита относится к погашению, а не к продаже раньше срока. Если срочно понадобятся деньги в 2027–2029 годах, рыночная цена бумаги может оказаться ниже номинала. Для облигаций это нормальный рыночный риск.
3. Все 50% приходят поздно. Вы практически не получаете денежного потока, который можно было бы реинвестировать. Поэтому арифметическое «50 / 3,49 = 14,3% в год» вводит в заблуждение. Правильнее сравнивать по IRR — примерно 12,3% годовых.
4. Инфляция не защищена. «100% защита капитала» означает 100% рублей номинала, а не сохранение покупательной способности.
Насколько это выгодно
Это далеко не выдающийся продукт с очень агрессивной маркетинговой упаковкой.
Плюс в том, что вы заранее фиксируете примерно 12,3% годовых почти до 2030 года. Если ключевая ставка действительно заметно снизится в 2027–2028 годах, такая фиксация может оказаться удачной.
Минусы существеннее: деньги фактически запираются на 3,5 года, почти весь доход выплачивается в конце, «опцион на Газпром» чрезвычайно скупой, а сегодняшние рублёвые ставки всё ещё высоки.
7 переводов по 500 рублей грозят тюрьмой
Преподавателя Игоря Зайцева из Санкт-Петербурга будут судить за пожертвования на сумму 3500 рублей в адрес ФБК, признанного в 2021 году экстремистской организацией.
Читать далее 7 переводов по 500 рублей грозят тюрьмойМихаил Полубояринов и Артём Довлатов воровали из ВЭБа?
Бывшему директору «Аэрофлота» Михаилу Полубояринову продлили арест на три месяца. Преследование ведётся по его работе в ВЭБ. Он обвинён в злоупотреблении полномочиями вопреки интересам государства при санации Связь-банка и банка «Глобэкс».
Читать далее Михаил Полубояринов и Артём Довлатов воровали из ВЭБа?Что если мошенники знают мои персональные данные
Как мошенники узнали день рождения и место прописки?
@vklader:
Эти данные преступники получают не «взломом госбазы» или Госуслуг, а из сочетания утечек и открытых источников.
Основные варианты:
- утечки банков, операторов связи, интернет-магазинов, страховых, клиник, служб доставки, МФО, управляющих компаний;
- старые клиентские базы, которые продают недобросовестные сотрудники или посредники;
- объявления на Avito, резюме, соцсети, поздравления родственников, сведения о месте учёбы и работы;
- поддельные анкеты, розыгрыши, опросы и сайты «проверки выплат», куда человек сам вводит данные;
- фотографии паспорта, договоров, билетов или квитанций, когда-то отправленные продавцу, работодателю либо «службе поддержки»;
- сведения из судебных дел, реестров ИП и компаний, исполнительных производств и иных открытых документов;
- заражённый телефон, взломанная почта или чужой аккаунт в мессенджере;
- данные родственника: например, адрес могут восстановить по совместной доставке, семейной связи или старой регистрации.
Иногда мошенник знает только дату рождения и фактический адрес, но называет это «пропиской». Иногда адрес уже устарел. А порой он просто произносит часть сведений и рассчитывает, что человек испуганно поправит его: «Нет, я сейчас зарегистрирован по другому адресу».
Само знание даты рождения и прописки ещё не означает, что у мошенников есть доступ к Госуслугам или банковскому счёту. Эти данные часто гуляют в утечках годами. Опасность начинается, когда у них дополнительно есть паспортные данные, СНИЛС, номер карты, контроль над SIM-картой, почтой либо коды подтверждения.
Что делать:
- не подтверждать и не уточнять названные сведения;
- немедленно прекратить разговор и самостоятельно позвонить в банк или ведомство по официальному номеру;
- никому не сообщать коды из СМС, push-уведомлений и приложения Госуслуг;
- проверить активные сессии в почте, банках и Госуслугах, сменить повторяющиеся пароли и включить двухфакторную защиту;
- проверить кредитную историю и при необходимости установить самозапрет на потребительские кредиты и займы;
- предупредить родственников, если мошенники знают семейные данные;
- сохранить номер, переписку и записи разговора.
Что изменили законы №282-ФЗ и №283-ФЗ
Это большой пакет про криптовалюты и цифровые права, подписанный 4 августа 2026 года. № 282-ФЗ создаёт новую систему регулирования рынка, а № 283-ФЗ встраивает её в банковское, валютное, антиотмывочное, исполнительное и другое законодательство. Основная часть начинает действовать 1 сентября 2026 года, но самые жёсткие ограничения вводятся позже.
Для обычного владельца криптовалюты календарь выглядит так:
С 1 сентября 2026 года
- Появляется полноценная российская регулируемая инфраструктура: криптообменники, цифровые депозитарии, брокеры, управляющие и организаторы торгов. ЦБ будет вести реестры обменников, депозитариев и операторов. Криптовалюта прямо признаётся имуществом, но платить ею за товары и услуги внутри России по-прежнему нельзя. Исключения есть, в частности, для внешнеторговых расчётов и майнинга.
- Покупка крипты через российскую регулируемую систему становится похожа на покупку сложных финансовых инструментов. Физлицу потребуется тестирование. Для неквалифицированного инвестора закон позволяет ЦБ установить годовой лимит через каждого посредника; Банк России уже заявил ориентир 300 тыс. рублей в год на одного посредника и доступ прежде всего к наиболее ликвидным криптовалютам. Для квалифицированных инвесторов лимита по сумме не предполагается, но тестирование тоже потребуется.
- Криптообменники фактически превращаются в регулируемый финансовый бизнес. Например, систематическим обменом закон считает две и более сделки в месяц с совокупным объёмом свыше 3,5 млн рублей. Такой обменник должен быть российским хозяйственным обществом и входить в реестр ЦБ; минимальные собственные средства — 15 млн рублей. Это особенно важно для нынешних сайтов, Telegram-ботов и наличных обменников.
С 2 мая 2027 года
- появляется новая отчётность перед налоговой. Резиденты должны будут сообщать об операциях с криптовалютой через адреса, которые не администрируются российскими цифровыми депозитариями. Для физлиц предусмотрено исключение, если они провели за рубежом более 183 дней за предыдущий календарный год. Конкретный порядок отчётности ещё должно установить правительство совместно с ЦБ.
С 1 июля 2027 года
- произойдёт, пожалуй, главное изменение. Для резидента общим правилом станет проведение операций с криптовалютой через участников регулируемого рынка. Сохраняются исключения — например, некоторые внешнеторговые расчёты, операции полностью за пределами российской платёжной инфраструктуры и отдельные операции майнеров. Именно эта ключевая норма специально отложена до 1 июля 2027 года.
- Одновременно банки с 1 июля 2027 года должны будут отказывать в переводах в пользу «неуполномоченных получателей», которых связывают с незаконным обменом криптовалюты без нахождения в реестре. Это может серьёзно ударить по нынешней модели «переведите рубли Ивану Иванову на карту — получите USDT».
- С 1 сентября 2027 года заработает криптовалютный антифрод. Российский цифровой депозитарий должен будет проверять владельца кошелька и получателя и в ряде случаев задерживать перевод на 48 часов: при выводе более 100 тыс. рублей на внешний адрес и при переводе третьему лицу более 300 тыс. рублей. Если организация нарушит установленные антифрод-процедуры и из-за этого клиент потеряет крипту, закон предусматривает возможность её возмещения при установленных условиях.
Отдельно важная вещь: P2P не запрещён целиком. Но регулярный крупный P2P-обмен уже может оказаться профессиональной деятельностью обменника, а с июля 2027 года банковские переводы в адрес серых обменных сервисов начнут целенаправленно отсекаться. Самостоятельные кошельки тоже не запрещаются — закон прямо допускает адреса вне российских депозитариев, хотя операции с ними попадают под гораздо более плотный контроль и отчётность.
Есть ещё один интересный антифрод-аспект: приставы получают детально прописанный механизм ареста и списания криптовалюты должника, включая активы на регулируемых цифровых счетах; для внешних кошельков предусмотрены исполнительные действия, направленные на получение доступа к адресу.
То есть в двух словах: сейчас Россия не «разрешила криптовалюту как деньги». Она разрешает и формализует рынок покупки, продажи, хранения и посредничества, одновременно готовясь вытеснить серые обменники и сделать банковские входы/выходы из крипты отслеживаемыми. Самый первый рубеж — 1 сентября 2026, а наиболее ощутимый для массового P2P и обменников — 1 июля 2027 года.
При этом отдельные новые административные и уголовные составы за нарушения крипторегулирования ещё не входят в эти два закона: соответствующие законопроекты на момент подписания находились на рассмотрении.
Особенно интересна тема что станет с BestChange-подобными обменниками, Telegram-обменниками и P2P на Bybit/других иностранных биржах после 1 июля 2027 года — там последствия довольно существенные. Ниже про них:
Что станет с P2P-обменом в 2027 году
После 1 июля 2027 года нынешняя российская модель P2P «рубли на карту | USDT на кошелёк» фактически уходит в серую/незаконную зону. Но есть важные различия между BestChange, Telegram-обменником и Bybit P2P.
Читать далее Что станет с P2P-обменом в 2027 годуЛучший антискам-депутат — Анатолий Аксаков
Какие депутаты Госдумы 2021–2026 годов отметились больше в борьбе с мошенничеством? Кто имеет лучшие шансы снова стать депутатом?
Если оценивать не число интервью со словами «мошенники», а личное участие в разработке и проведении через Госдуму конкретных защитных механизмов, то в VIII созыве (2021–2026) выделить можно примерно такую группу.
| Место | Депутат | Чем реально отметился |
|---|---|---|
| 1 | Анатолий Аксаков | Самая системная работа именно против финансового мошенничества |
| 2 | Александр Хинштейн | Один из главных авторов телеком-антифрода в 2021–2024 годах |
| 3 | Сергей Боярский | Продолжил эту линию в 2025–2026 годах, когда приняли крупнейшие пакеты против кибермошенников |
| 4 | Константин Бахарев | Кредитное мошенничество, самозапреты, уведомления о кредитах |
| 5 | Наталья Костенко | Авторская роль в механизме «второй руки» |
| 6 | Василий Пискарев / Антон Горелкин | SIM-карты, номера, идентификация абонентов и борьба с телефонными мошенниками |
1. Анатолий Аксаков — пожалуй, № 1
Если интерес именно в защите людей, потерявших деньги, его вклад наиболее осязаемый. Как глава Комитета по финансовому рынку он не просто комментировал тему, а сам выступал автором и соавтором ключевых законопроектов.
В 2022 году Аксаков лично внес законопроект № 197920-8, из которого вырос закон об обязанности банков возмещать клиенту похищенные средства, если банк проигнорировал сведения о мошенническом счете. Для подозрительного перевода ввели дополнительную приостановку. Закон был принят в 2023 году и заработал в 2024-м.
Затем — самозапрет на кредиты. Законопроект вносила группа депутатов во главе с Аксаковым; он был одним из его основных авторов и докладчиков. С 1 марта 2025 года гражданин получил возможность запретить банкам и МФО выдавать ему потребительские кредиты.
В 2025 году именно Аксаков представлял закон о «периоде охлаждения»: 4 часа при кредите 50–200 тыс. рублей и 48 часов свыше 200 тыс. Если кредитор не выполнил предусмотренные антифрод-проверки, а деньги похищены мошенниками, возникают серьезные ограничения на взыскание долга с потерпевшего.
К 2026 году это уже заметный комплекс: самозапреты, охлаждение, ответственность банков, борьба с дропперскими счетами, «вторая рука», дополнительные ограничения для МФО. ЦБ сообщал, что только самозапретом за неполный год воспользовались около 20 млн человек.
Поэтому если выбирать одного депутата VIII созыва, наиболее непосредственно связанного с законодательной борьбой с финансовым мошенничеством, я бы назвал Аксакова.
2. Александр Хинштейн — телефонный антифрод
Хинштейн был председателем Комитета по информационной политике до декабря 2024 года. Именно при нем комитет довольно последовательно занимался подменой номеров, «серыми» SIM-картами и обязанностями операторов связи.
Уже в декабре 2021 года Хинштейн представлял изменения, которые называл реальным шагом против киберпреступности и телефонного мошенничества.
Особенно показательно его выступление в июле 2024 года. Хинштейн прямо говорил, что система автоматической проверки входящих номеров — антифрод — была инициативой депутатов его профильного комитета. По приведенным им тогда данным, благодаря системе были заблокированы более миллиарда вызовов с подменными номерами, а только с начала 2024 года — почти 300 млн мошеннических звонков. Тогда же Дума принимала новые правила идентификации абонентов и ограничения на SIM-карты.
То есть это не только медийная активность: здесь есть вполне определенная законодательная линия в течение нескольких лет.
Но Хинштейн перестал быть депутатом с 5 декабря 2024 года, после назначения главой Курской области.
3. Сергей Боярский — главный по антифроду второй половины созыва
После ухода Хинштейна Боярский 17 декабря 2024 года стал председателем того же Комитета по информационной политике.
И как раз на 2025–2026 годы пришелся наиболее масштабный пакет технических мер. В марте 2025 года Дума приняла большой закон против кибермошенничества. Среди мер:
- ограничение снятия наличных по счетам, замеченным в дропперских схемах;
- борьба с SIM-боксами и виртуальными АТС;
- возможность отказаться от массовых звонков;
- самозапрет на оформление новых SIM;
- дополнительные ограничения при снятии кредитного самозапрета;
- антифрод-взаимодействие банков, операторов и государственных систем;
- меры против получения SMS-кодов во время мошеннического разговора.
В июле 2025 года Боярский как глава комитета проводил через Думу ответственность за незаконную передачу SIM-карт и использование SIM-боксов; по части преступлений появились и уголовные санкции.
В феврале 2026 года он же был основным содокладчиком нового пакета «Антифрод 2.0» и подробно разбирал SIM-боксы, IMEI и мошеннические SMS-сценарии.
Есть, однако, важная оговорка: значительная часть пакетов 2025–2026 годов исходила от правительства и Минцифры, поэтому называть Боярского единоличным «автором» всего пакета было бы неправильно. Его роль — прежде всего профильный комитет, доработка и проведение через Думу.
4. Константин Бахарев
Его несколько затмевает Аксаков, хотя Бахарев как первый зампред Комитета по финансовому рынку участвовал в нескольких важных вещах.
Он был соавтором закона о самозапрете на кредиты вместе с Аксаковым и другими депутатами. Еще в 2023 году Бахарев объяснял его именно необходимостью не дать мошенникам оформлять займы на граждан.
В 2026 году Бахарев стал одним из авторов еще одного довольно практичного проекта: банки и МФО должны оперативно передавать сведения о заключенном кредитном договоре, а гражданин — получать уведомление через «Госуслуги». Это позволяет человеку обнаружить фиктивную заявку до выдачи денег. В первом чтении проект приняли 17 марта 2026 года.
Кроме того, он участвовал в законодательном усилении ответственности банков за недобросовестные практики в отношении клиентов.
Поэтому Бахарева я бы поставил достаточно высоко — не столько медийный борец с мошенниками, сколько один из постоянных разработчиков финансового антифрода.
5. Наталья Костенко — один очень важный механизм
Она менее очевидная фамилия, но у нее есть сильный конкретный результат — «вторая рука».
Смысл механизма: клиент банка заранее назначает доверенного человека, который должен подтвердить или отклонить определенные переводы. Это прежде всего защита пожилых людей, находящихся под воздействием телефонных мошенников.
На пленарном заседании 25 марта 2025 года при рассмотрении большого антифрод-закона докладчик специально поблагодарил Костенко, сказав, что она фактически перенесла в законопроект весь текст ранее подготовленного ею проекта о «второй руке», которым занималась достаточно давно.
Механизм впоследствии действительно заработал с сентября 2025 года.
Если считать не количество инициатив, а наличие одной очень конкретной и полезной антифрод-нормы, Костенко определенно заслуживает места в списке.
6. Василий Пискарев и Антон Горелкин
У этой пары особенно заметна работа в 2024 году вокруг телефонного мошенничества.
В июне 2024 года Пискарев и Горелкин вместе внесли законопроект, по которому человек должен был получать информацию обо всех зарегистрированных на него телефонных номерах и уведомление о заключении нового договора связи. Если номер зарегистрирован мошенниками без ведома человека, договор можно заблокировать. Проект прямо позиционировался как средство сокращения мошенничества с мобильной связью.
Эта линия затем вошла в более крупную реформу SIM-карт и идентификации абонентов.
Горелкин в этой сфере заметнее именно как специалист информационного комитета, Пискарев — как председатель Комитета по безопасности.
Отдельно я бы не путал законодательную и информационную активность. Например, Антон Немкин чрезвычайно часто публично разбирает новые мошеннические схемы — фишинг, лже-«Госуслуги», виртуальные карты, поддельные иски и т. д. Но по количеству крупных принятых законов, которые можно связать именно с его авторством, он пока уступает перечисленным выше.
Ярослав Нилов тоже регулярно поднимал тему: дропперы, мошеннические звонки, обязательное уведомление оператором о сроках договора, запрет рекламного спама. На заседании 25 марта 2025 года он довольно предметно перечислил недостающие, по его мнению, антифрод-меры. Но у него больше инициатив и давления на проблему, чем собственных системообразующих законов.
Вячеслава Володина я бы в такой рейтинг вообще не включал или выделил отдельно. Как председатель Госдумы он сделал тему политическим приоритетом, регулярно продвигал пакеты и в 2026 году говорил уже об 11 федеральных законах против кибермошенничества, принятых с 2025 года. Но это скорее роль руководителя палаты, а не профильного разработчика конкретных механизмов.
Итого короткий рейтинг по реальному законодательному следу: Аксаков → Хинштейн → Боярский → Бахарев → Костенко → Пискарев/Горелкин.
До выборов 18–20 сентября осталось немного, кандидаты в основном определены.
У кого лучшие шансы
| Депутат | Моя оценка | Почему |
|---|---|---|
| Сергей Боярский | 🟢 почти наверняка | №1 региональной группы «ЕР» в Петербурге |
| Анатолий Аксаков | 🟢 очень высокие | идет по фактически «согласованному» Канашскому округу |
| Антон Горелкин | 🟢 очень высокие | одномандатник «ЕР» в Кузбассе |
| Василий Пискарев | 🟢 очень высокие | одномандатник «ЕР» в Курской области |
| Антон Немкин | 🟢 очень высокие | одномандатник «ЕР» в Пермском крае |
| Наталья Костенко | 🟢 высокие | №2 списка «ЕР» на Кубани |
| Константин Бахарев | 🟠 скорее низкие/средние | только №10 крымско-севастопольской группы |
| Ярослав Нилов | 🔴 отсутствуют | вообще не включен в списки ЛДПР на выборы |
Боярский выглядит наиболее «железным». Он возглавил петербургскую региональную группу «Единой России»: следом идут Николай Валуев и Юрий Петров. В 2021 году Петербург дал «ЕР» по списку три мандата. Даже если в 2026-м результат несколько ухудшится, первый номер группы должен проходить при любом реалистичном результате.
Причем положение Боярского в партии стало сильнее, чем пять лет назад: сейчас он не просто депутат, а глава думского комитета по информполитике и руководитель петербургского отделения «ЕР».
Аксаков — очень интересный случай. Формально он в худшем положении, потому что представляет не «Единую Россию», а «Справедливую Россию» и идет по Канашскому округу №42. Но «Коммерсантъ» прямо относит его округ к числу «согласованных», где системным оппозиционным кандидатам фактически оставляют хорошие возможности для переизбрания. Против Аксакова «ЕР» выставила не федерального тяжеловеса, а предпринимателя Радимира Егорова.
Это очень сильный сигнал. В 2021-м Аксаков уже выиграл свой округ с 41,64%, причем он депутат Госдумы уже шесть созывов подряд. Поэтому его переизбрание весьма вероятное.
Горелкин тоже выглядит почти безрисковым кандидатом. Теперь он идет по новому Кемеровскому округу №102 от «Единой России». Среди соперников — кандидаты КПРФ, ЛДПР, СР, «Новых людей», «Яблока» и «Зеленых», но фигур сопоставимого федерального веса там не видно. Для действующего высокопоставленного депутата «ЕР» в Кузбассе это очень комфортная позиция.
Немкин аналогично перешел от избрания по списку к одномандатному округу №62 в Пермском крае. Это скорее повышение надежности его мандата, чем риск. Он выиграл праймериз «ЕР» с 50,63%, затем партия официально выдвинула его по округу.
Пискарев несколько интереснее. Председатель Комитета по безопасности раньше шел по списку, а теперь переведен в Курский одномандатный округ №110. Документы на выдвижение от «ЕР» он уже подал. Сам факт, что федерального председателя одного из ключевых комитетов отправили в округ как официального кандидата партии, говорит скорее о намерении сохранить его в IX созыве. Плюс Курскую область сейчас возглавляет Александр Хинштейн. Шансы Пискарева высоки.
У Костенко позиция тоже отличная
Наталья Костенко занимает вторую строку кубанской группы «ЕР», после Николая Долуды и перед Светланой Бессараб.
Причем это почти повторение 2021 года: тогда Костенко тоже была №2 регионального списка и получила мандат. Краснодарский край остается одним из сильных для «ЕР» регионов; в 2021 году партия получила там по списку 60,98%.
А вот Бахарев попал в опасную зону
Здесь самое заметное ухудшение положения.
Константин Бахарев в 2021 году спокойно выиграл Керченский одномандатный округ. Но в 2026-м этот округ «ЕР» отдала Янине Павленко. Бахарева перевели в партийный список.
Причем он стоит десятым в объединенной группе Крыма и Севастополя:
Аксёнов → Развожаев → Шеремет → Старостин → Белик → Кривопалова → Доброрез → Комбаров → Коситченков → Бахарев.
Да, Аксёнов и Развожаев почти наверняка откажутся от мандатов. Но даже после этого Бахарев фактически остается восьмым претендентом. Чтобы очередь дошла до него, группе нужно получить очень много списочных мандатов либо должны произойти дополнительные отказы.
Поэтому из заметных депутатов-антифродов именно Бахарев сейчас выглядит наиболее вероятным кандидатом на выбывание из Госдумы.
И еще один человек фактически уже выбыл: Ярослав Нилов. 20 июля стало известно, что Нилов и Алексей Диденко не вошли в списки ЛДПР на выборы IX созыва. Сам Нилов к тому моменту уже числился депутатом вне фракций.
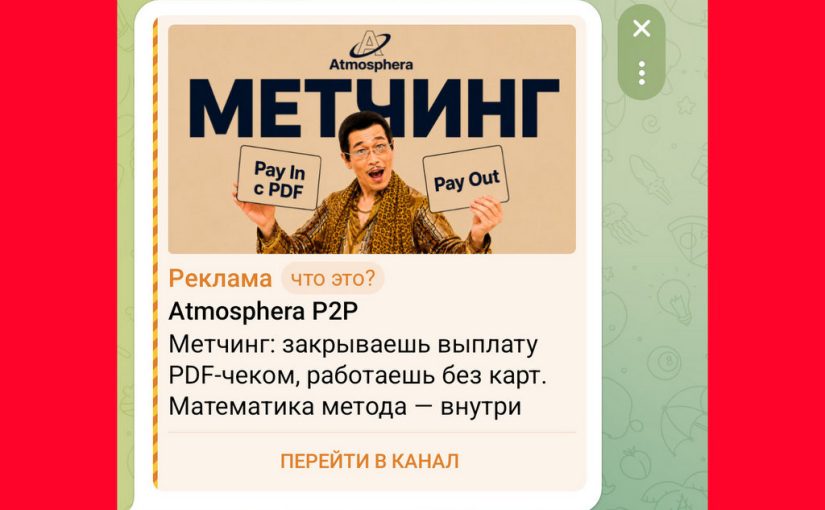
Метчинг. Как втягивают в криминальные платежи
Под названием «метчинг» в ТГ рекламируют не инвестиции и не P2P-арбитраж, а теневой платёжный процессинг: оператор сводит чужую заявку на пополнение с чужой заявкой на выплату и получает комиссию за перенаправление денег.
Схема технически может некоторое время работать, но её прибыль возникает не из «математики рынка», а из платы за чрезвычайно высокий риск: непрозрачное происхождение денег, переводы между посторонними лицами, поддельные чеки, блокировки счетов, претензии пострадавших и интерес правоохранительных органов.
Оценка риска — критическая. Подключаться к Atmosphera P2P не следует.
Как выглядит «метчинг»? Условно существуют две площадки:
- Площадка А должна выплатить клиенту 40 000 рублей.
- На площадке Б несколько клиентов хотят внести деньги — например, 15 000, 7 000 и ещё 7 000 рублей.
- Вместо собственных банковских реквизитов «метчер» выдаёт плательщикам реквизиты получателя выплаты с площадки А.
- Плательщики переводят ему 29 000 рублей и присылают банковские PDF-квитанции.
- Оставшиеся 11 000 рублей оператор вынужден добавить самостоятельно либо купить через P2P.
- За обработанный входящий поток площадка обещает ему, например, 8%.
Именно такой пример приводят сами распространители метода: из выплаты 40 000 рублей удалось «закрыть» входящими платежами только 29 000, а остаток пришлось доливать из собственных средств.
По сути это перекрёстная оплата обязательств разных сервисов чужими клиентами. Плательщик зачастую не знает настоящего получателя, получатель не знает плательщика, а назначение платежа не соответствует реальным отношениям между ними.
Фраза «вы работаете без карт» создаёт ощущение безопасности. На самом деле правильнее сказать:
Вы работаете без своих карт, используя переводы между картами и счетами посторонних людей.
Риски никуда не исчезают — они перекладываются на плательщиков и получателей. Если отправитель окажется жертвой мошенников и заявит о хищении, вопросы возникнут к человеку, получившему деньги. Если платёж был сделан с похищенного аккаунта, вся цепочка может попасть под проверку.
Крупные P2P-платформы требуют прямо противоположного. Bybit запрещает платежи третьих лиц, требует совпадения имени владельца банковского счёта с верифицированным именем клиента и предупреждает, что споры по сторонним переводам могут долго оставаться неразрешёнными. Платформа также советует не дробить оплату на несколько переводов.
То есть действия, которые Atmosphera преподносит как «метод заработка», официальные P2P-площадки считают признаками опасной или запрещённой сделки.
PDF-чек ничего не подтверждает
Наиболее показательная деталь рекламы — «закрываешь выплату PDF-чеком».
PDF-квитанция доказывает лишь существование файла. Она не доказывает:
- фактическое поступление денег;
- окончательность перевода;
- принадлежность счёта плательщику;
- законность происхождения средств;
- отсутствие последующего оспаривания операции.
Даже сами авторы Atmosphera признают, что будут попадаться «скам-чеки», а некоторые подделки якобы невозможно отличить от настоящих по метаданным. Они также называют реальную конверсию входящего потока всего около 50–60%.
Это фактически признание, что «чекер PDF» не решает главную проблему. Можно проверить шрифты, структуру документа и метаданные, но невозможно по файлу проверить банковский счёт.
OKX предупреждает, что мошенники легко подделывают банковские квитанции, фотографии и скриншоты; подтверждать сделку следует только после проверки реального поступления денег на счёт. Bybit отдельно предписывает не принимать сторонние платежи и не доверять «проверкам платежа».
Почему обещанные 8% — тревожный признак. В легальном эквайринге комиссия за простую маршрутизацию платежа измеряется существенно меньшими величинами. Ставка в 8% означает, что заказчик перекладывает на исполнителя риски, которые обычные банки и платёжные организации принимать не хотят.
Вероятные источники такой комиссии:
- нелегальные казино и букмекеры;
- криптообмен без нормального комплаенса;
- обход банковских ограничений;
- сомнительные интернет-магазины;
- мошеннические и «серые» площадки;
- деньги, происхождение которых заранее неизвестно.
Один поддельный перевод на 100 000 рублей уничтожает валовую комиссию от 12,5 успешных операций такого же размера при ставке 8%. Сюда ещё не включены курсовые потери, доливы, штрафы площадки, задержки расчётов и оплата сотрудников.
Поэтому «бесплатные деньги для людей с работающей головой» — чистая рекламная манипуляция. Бесплатного здесь нет ничего: участнику продают роль страховочного капитала и крайнего в спорной платёжной цепочке.
«Математика» не проверяется
Atmosphera показывает три результата:
- оборот 200 000 рублей — прибыль 14 400;
- оборот 500 000 — прибыль 24 000;
- оборот 1,5 млн — прибыль 45 000 рублей в сутки.
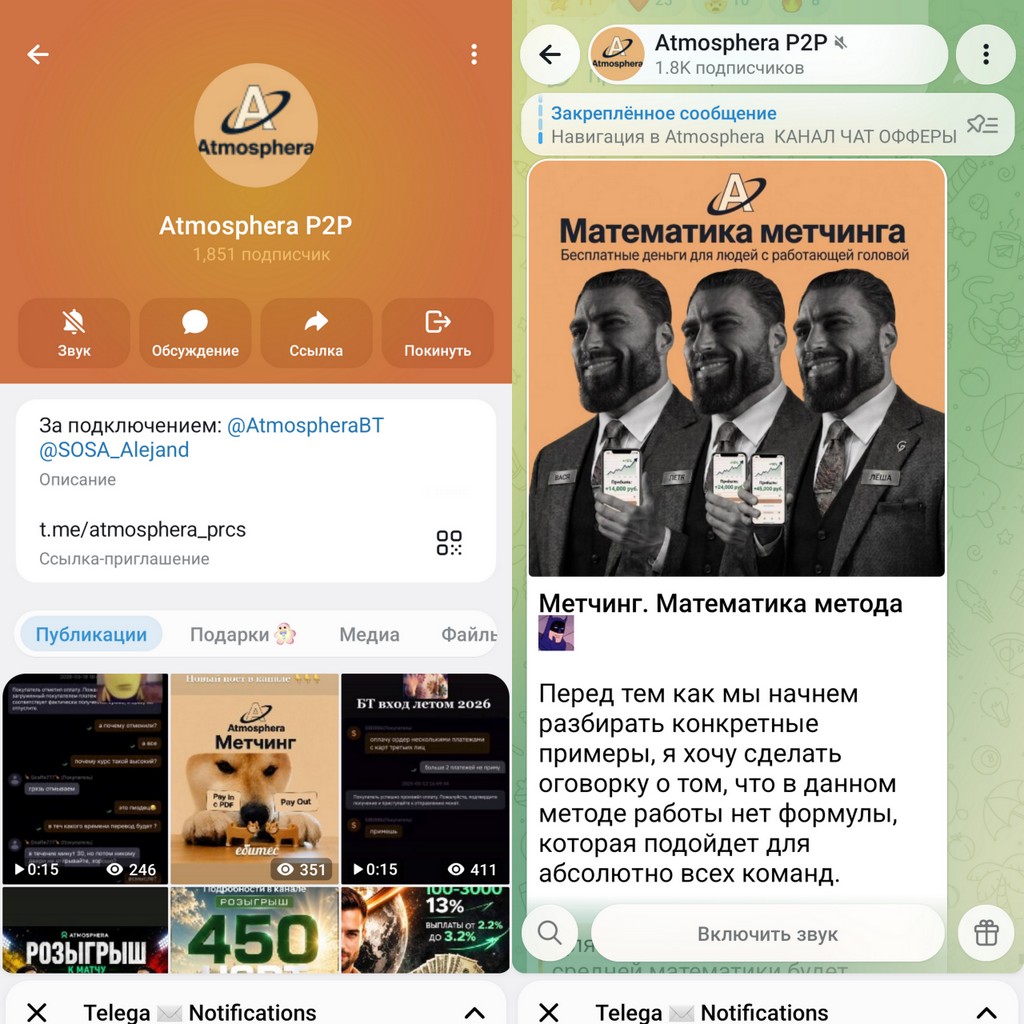
Однако эти значения невозможно вывести только из указанных ставок 8%, 1%, 0% и −1%. Для получения результатов необходимы дополнительные предположения о конверсии, доле успешно подобранных платежей, зарплатах, доливах и потерях. В рекламной карточке эти предположения не раскрываются.
Нет данных о:
- фактической медианной прибыли команд;
- числе закрывшихся в убыток участников;
- потерях от поддельных квитанций;
- замороженных балансах;
- сроках вывода заработанного;
- резерве, который может удержать площадка;
- ответственности за оспоренный платёж;
- налогах и юридическом оформлении.
Демонстрируются не проверяемые банковские или бухгалтерские отчёты, а подобранные авторами сценарии.
Юридический риск
Банк России прямо называет подозрительные P2P-переводы через счета физических лиц способом обслуживания теневого бизнеса. Регулятор отмечает, что банки активно выявляют подобные цепочки, а срок работы используемых в них карт сократился до часов или одного дня.
С июля 2025 года в России действует уголовная ответственность, связанная с передачей банковских карт и электронных кошельков за вознаграждение. Банк России также подчёркивает, что ответственность предусмотрена не только для владельцев переданных счетов, но и для лиц, использующих такие платёжные инструменты. Конкретная квалификация всегда зависит от роли человека, его осведомлённости и происхождения денег.
Формула «у нас нет собственных карт» не защищает организатора, который:
- подбирает реквизиты;
- распределяет заявки;
- проверяет чеки;
- получает процент;
- управляет чужими платёжными потоками;
- привлекает владельцев аккаунтов и счетов.
Что настораживает в Atmosphera P2P
В доступных материалах проект представлен анонимными Telegram-аккаунтами @AtmospheraBT и @SOSA_Alejand. Не указаны юридическое лицо, официальный адрес, договор, лицензированный платёжный партнёр, правила AML/KYC или механизм разрешения споров. Канал одновременно предлагает «селлеров», «мануалы», работу с Яндексом, Wildberries и ЦУПИС, не объясняя правового основания использования соответствующих аккаунтов.
Отдельный признак нестабильности: на момент проверки прежний публичный адрес @atmospheraP2P уже открывал другой канал — «Набор сотрудников на арбитраж монет» с несколькими подписчиками, тогда как Atmosphera распространялась через отдельную пригласительную ссылку. Это может быть результатом смены username, но проверить непрерывность владения каналом и историю проекта становится значительно сложнее.
Итог
«Метчинг» Atmosphera — это красивое название для сведения сторонних входящих и исходящих платежей в непрозрачной системе. Авторы сами признают наличие фальшивых чеков, низкую конверсию, необходимость доливать собственные деньги и дефицит выплатного трафика, но поверх этого обещают десятки тысяч рублей в сутки.
Не следует:
- платить за «подключение», мануал, страховку или депозит;
- предоставлять банковские аккаунты, электронные кошельки или подтверждённые учётные записи;
- проходить KYC для чужой команды;
- принимать или отправлять деньги незнакомым людям по выданным реквизитам;
- устанавливать APK, программы удалённого доступа или «чекеры» из Telegram.
Это не безопасный способ заработать без карт. Это способ оказаться посредником в чужих сомнительных расчётах — с ограниченной комиссией и неограниченной ответственностью.
«Я оставляю себе 1000 с каждого перевода»
Сегодня они снова написали мне и предложили подработку. Смысл в том, что мне будут переводить деньги на карту, а я оставляю себе 1000 с каждого перевода и буду переводить им деньги. Объясняют, что им приходится выплачивать большие налоги и не хотят терять деньги. Что за схема, можно подробнее?
@vklader:
Это вербовка в дропы — посредники, через чьи банковские карты мошенники прогоняют похищенные или иные незаконные деньги. Это не подработка и не способ «оптимизации налогов». Как работает схема?
- Мошенники обманывают другого человека: предлагают инвестиции, продажу товара, «безопасный счёт», возврат денег, работу и т. п.
- Жертве дают ваш номер карты или телефона.
- Деньги поступают вам.
- Вы оставляете обещанную тысячу, а остальное отправляете на другую карту, криптокошелёк либо снимаете наличными.
- Организаторы исчезают, а в банковских документах получателем похищенных денег остаётесь именно вы.
Банк России прямо описывает такую ситуацию: преступники предлагают предоставить личную карту для переводов за небольшое вознаграждение, чтобы выводить деньги жертв, не показывая собственные счета. Владелец используемой карты становится дроппером.
Почему объяснение про налоги — ложь? Перевод выручки через карту случайного физического лица не освобождает компанию от налогов. Легальный работодатель принимает платежи на расчётный счёт организации или ИП, оформляет договор и выплачивает работнику зарплату либо вознаграждение официально.
Настоящая причина использования вашей карты — скрыть конечного получателя и создать цепочку переводов. Если бы деньги были законными, незнакомцам не понадобилось бы платить вам тысячу рублей только за пересылку средств.
На практике источником денег могут быть:
- переводы обманутых граждан;
- похищенные средства со взломанных счетов;
- нелегальные казино, обменники и криптосервисы;
- незаконный «обнал»;
- деньги от продажи наркотиков или других преступлений.
Вы заранее не узнаете, какой именно перевод получите.
Чем это грозит?
Блокировкой карт и онлайн-банка. Подозрительные транзитные операции выявляются банками; реквизиты могут попасть в базу Банка России о мошеннических операциях. С 1 января 2026 года перечень признаков мошеннического перевода расширен до двенадцати, включая нетипичные для клиента сумму, периодичность и характер операций.
Уголовным делом. С 5 июля 2025 года в России действует специальная ответственность для дропперов. Проведение за вознаграждение неправомерных операций со своей картой по указанию другого лица подпадает под часть 4 статьи 187 УК РФ. Возможны штраф от 100 до 300 тысяч рублей, принудительные работы или лишение свободы на срок до трёх лет. Если будет доказано сознательное участие в хищении, возможна также квалификация как пособничество мошенничеству.
Требованием вернуть всю сумму. Пострадавший может подать иск непосредственно к владельцу карты. С вас могут взыскать не оставленную тысячу, а весь поступивший перевод, хотя остальную сумму вы уже переслали организаторам. Прокуратура указывает, что подобные суммы взыскиваются с дропперов как неосновательное обогащение, иногда даже независимо от заявлений владельца карты о том, что он не знал происхождения денег. Дополнительно могут начислить проценты.
Например, вам переводят 100 000 рублей. Вы оставляете 1 000 и пересылаете 99 000. Организатор исчезает. Пострадавший требует с вас 100 000 рублей, банк блокирует счета, а полиция выясняет, почему вы получали и пересылали похищенные деньги. Ваш заработок — тысяча, потенциальный долг — сто тысяч плюс судебные расходы и проценты.
Что делать сейчас
Не соглашайтесь и не сообщайте номер карты, срок действия, код с обратной стороны, коды из СМС, пароль от банка или данные для входа. Сохраните переписку, номера телефонов, имена пользователей и реквизиты, которые вам присылали.
Если деньги уже поступили, не тратьте их и не переводите туда, куда скажут собеседники. Особенно нельзя «возвращать» их на другую карту. Сразу сообщите своему банку, что получили подозрительный перевод от неизвестного лица, и попросите провести возврат официальным банковским способом. Банк России также рекомендует при неожиданном поступлении обращаться в банк, а не самостоятельно пересылать средства.
Если вы уже успели отправить деньги дальше, немедленно обратитесь в банк и полицию, приложив всю переписку и чеки. Ничего не удаляйте. Добровольное сообщение и активная помощь расследованию имеют существенное значение; для впервые совершивших деяние по частям 3 или 4 статьи 187 УК РФ закон при соблюдении установленных условий предусматривает возможность освобождения от уголовной ответственности.
Главный признак здесь очень простой: вам платят не за работу, а за то, чтобы воспользоваться вашим именем и банковским счётом вместо своего. От такого предложения нужно отказаться.
12 лет за помощь украинцам
Дарья Шипачёва получила 12 лет лишения свободы за государственную измену в виде переводов, которые сочли помощью Украине.
Читать далее 12 лет за помощь украинцам$1 млрд в месяц: так в Женеве оценили выручку колл-центров мошенников из Украины
Женевская Global Initiative Against Transnational Organized Crime выпустила исследование украинской индустрии мошеннических колл-центров. Оно основано на интервью с четырьмя бывшими работниками таких «офисов», депутатом Верховной рады, участвовавшим в парламентском расследовании, представителем антифрод-ассоциации EMA, а также с силовиками, журналистами и активистами. Авторы предупреждают: рынок скрытен, поэтому часть оценок, особенно о масштабах бизнеса и его покровителях, трудно независимо подтвердить.
По оценке GI-TOC, мошеннические колл-центры стали одной из наиболее прибыльных криминальных отраслей Украины и, возможно, уже превосходят наркобизнес. В них могут работать около 60 тысяч человек — примерно две трети численности легального банковского сектора страны. В середине 2023 года насчитывалось от 1000 до 2000 «офисов»; после серии рейдов их количество могло сократиться примерно на треть. Средний центр, по словам участника парламентской комиссии, получает около $1 млн в месяц, крупный — до $3 млн.
Именно так появляется оценка в $1 млрд ежемесячно: исследователи умножают предполагаемую среднюю выручку в $1 млн на ориентировочно тысячу оставшихся центров. Это не подтверждённый аудитом совокупный оборот, а верхняя расчётная оценка. Кроме того, из неё не вычтены расходы на персонал, аренду, технологии, обналичивание денег и предполагаемую «крышу». Поэтому цитировать $1 млрд как точно установленную прибыль неправильно.
До полномасштабной войны главными узлами индустрии считались Киев и Днепр. После февраля 2022 года преступные структуры начали перемещаться в Одессу, Житомир, Винницу, Львовскую и Закарпатскую области. Сообщения о мошеннических «офисах» появлялись во всех 24 областях, включая оккупированные территории. В крупных городах одна площадка может вмещать 250–300 операторов. В одном только Днепре к концу 2024 года, по приводимой в докладе оценке, в этой сфере могли работать около 30 тысяч человек.
Тезис о том, что россияне составляют лишь 10–15% жертв, требует важного уточнения. В докладе сказано, что, по публикации со ссылкой на Киберполицию Украины, звонки в Россию в 2022–2023 годах составляли не более 10–15% общего количества. Это оценка направления звонков, а не установленная по уголовным делам доля потерпевших. Кроме того, остальные цели находятся не только в Украине и Европе. Исследователи выявили направления работы как минимум в 29 странах, включая США, Канаду, Австралию, Новую Зеландию, Индию и государства Центральной Азии.
Украинцы также остаются важной группой жертв. В 2023 году особенно уязвимыми назывались внутренне перемещённые лица. Война породила новые легенды: фиктивную гуманитарную помощь, ложные сборы на армию, продажу несуществующего военного снаряжения и лекарств, обещания найти пропавших или освободить пленных за деньги. Мошенники вымогали «плату за спасение» у родственников людей, исчезнувших на оккупированных территориях, и использовали данные украинских беженцев для обмана за рубежом.
Рынок устроен не как множество самостоятельных комнат с телефонами, а как консолидированная система. По сведениям собеседников GI-TOC, большинство площадок контролируют три крупные «сетки», две из которых связывают с традиционной организованной преступностью. Внизу иерархии находятся «холодники», совершающие массовые звонки. Перспективную жертву передают «клоузеру», который устанавливает доверительные отношения и добивается перевода денег. Отдельно работают HR, тренеры, IT-служба, охрана, бухгалтерия и администраторы. Владельцы обычно изолированы от рядовых операторов.
Сотрудников учат по скриптам, записи разговоров разбирают наставники и психологи, а неудачные эпизоды используются для совершенствования легенд. Телефоны работников могут забирать при входе, компьютерная активность контролируется. Такая структура позволяет владельцам тиражировать одну схему сразу в нескольких городах: одна раскрытая в 2023 году сеть, по данным доклада, включала центры в 16 областях и около 2500 работников.
При этом персонал набирают почти открыто — через TikTok, Telegram, OLX, Work.ua и Robota.ua. Вакансии маскируют под работу менеджера с клиентами, специалиста по криптовалюте, курьера, бариста или сотрудника «международного проекта». Характерные признаки — высокая зарплата без опыта, еженедельные выплаты, предоставление жилья и переход после первого контакта исключительно в Telegram. Основной целью рекрутеров становятся молодые люди от 15 до 28 лет. Участники парламентского обсуждения утверждали, что среди начинающих операторов особенно много подростков 14–20 лет.
Обещанные заработки часто не соответствуют действительности. Одной сотруднице вместо $800–1000 выплатили около $200, объяснив, что остальное надо получить в виде процентов. Другому работнику вместо обещанных 1500–2000 гривен в день платили 300 гривен. Смена может длиться 12 часов шесть-семь дней в неделю, действуют планы, штрафы и постоянное наблюдение. Успешным операторам уйти труднее: бывшие сотрудники рассказывали об угрозах, насилии и запрете переходить в конкурирующую «сетку».
Сила индустрии заключается в соединении социальной инженерии и современных технологий. Используются подмена номера, купленные базы, фальшивые банковские приложения и документы, удалённый доступ через AnyDesk и TeamViewer, дипфейки, клонирование голоса, автоматический перевод, криптовалюты, дропперы и сервисы сокрытия денежных следов. По данным EMA, в сентябре 2024 года средний ущерб от социально-инженерного мошенничества в Украине составлял €202 против €15 при простом онлайн-обмане.
Отдельной проблемой авторы называют предполагаемую «крышу». Бывшие работники и участник парламентской комиссии описывали платежи правоохранителям, предупреждения о проверках и показательные рейды, после которых центр возобновлял деятельность на следующий день. В докладе называются суммы порядка $10–15 тысяч в месяц за покровительство. Но GI-TOC подчёркивает: судебных дел против предполагаемых покровителей мало, а значительная часть доказательств носит косвенный характер.
Авторы считают, что индустрия не исчезает, а адаптируется. Операторы переходят на удалённую работу, осваивают новые языки и нанимают украинцев в странах ЕС. Примерно за $5 тысяч уже предлагается базовый пакет «колл-центр как услуга»: скрипты, CRM-система и 10–15 работников; отдельно можно приобрести базы, подмену номеров и финансовую инфраструктуру. ИИ позволит ботам вести разговоры, создавать убедительные документы и обходить языковые барьеры. Поэтому GI-TOC предлагает расследовать не отдельные офисы, а целые сети и денежные потоки, перекрывать рекламу и найм, контролировать аренду помещений, разрушать коррупционное покровительство и упрощать международный обмен доказательствами.